VorsorgePlaner / Vorlagen / Berliner Testament / So wird vererbt
Erbfolge mit Berliner Testament: So wird vererbt
Ein Ehepaar sitzt am Küchentisch und ordnet erstmals die eigenen Unterlagen. Das gemeinsame Haus soll dem länger lebenden Partner bleiben, die Kinder sollen später fair berücksichtigt werden. Gleichzeitig steht die Frage im Raum, ob ohne Testament wirklich die gewünschte Person abgesichert ist oder ob nach dem ersten Todesfall plötzlich mehrere Familienmitglieder über Immobilie und Konten mitentscheiden.
Genau an diesem Punkt beginnt die Nachlassplanung. Die Erbfolge mit Berliner Testament verschiebt nicht nur Erbquoten, sondern auch den Zeitpunkt, zu dem Kinder erben. Sie kann den überlebenden Ehepartner schützen, bringt aber ebenso Pflichtteilsrisiken, steuerliche Fragen und eine starke Bindungswirkung mit sich.
Wenn die gesetzliche Erbfolge das Erbe bestimmt
Stirbt ein Ehepartner ohne letztwillige Verfügung, entscheidet nicht der gemeinsame Wunsch, sondern die gesetzliche Erbfolge. Kinder und Ehepartner können bereits beim ersten Todesfall gemeinsam erben. Dadurch entsteht bei mehreren Erben regelmäßig eine Erbengemeinschaft, in der wichtige Entscheidungen über Immobilien, Konten und andere Nachlassgegenstände abgestimmt werden müssen.
Für ein Ehepaar mit gemeinsamer Immobilie kann das praktisch schwierig werden. Der überlebende Partner möchte vielleicht weiterhin im Familienhaus wohnen, während die Kinder bereits am Nachlass beteiligt sind. Bei einer Immobilie lässt sich der jeweilige Anteil nicht einfach wie ein Kontoguthaben aufteilen. Je nach Vermögensstruktur können Verkaufs-, Auszahlungs- oder Finanzierungsfragen entstehen.
Praktische Regel: Entscheidend ist nicht nur, wer am Ende erbt. Entscheidend ist auch, wer beim ersten Todesfall handlungsfähig bleibt.
Die gesetzliche Erbfolge kann für bestimmte Familien passen. Sie beteiligt die Kinder frühzeitig und verhindert, dass der länger lebende Ehepartner allein über den gesamten Nachlass verfügt. Sie bildet aber nicht automatisch den Wunsch ab, dass der überlebende Partner zunächst vollständig abgesichert sein soll. Eine verständliche Einordnung des eigenen Anteils bietet der Beitrag zum gesetzlichen Erbteil.
Das Berliner Testament setzt an diesem Spannungsfeld an. Ehegatten bestimmen darin typischerweise, dass zunächst der jeweils andere Partner allein erbt. Die Kinder werden als Schlusserben für den zweiten Erbfall eingesetzt. Damit werden zwei Erbfälle in einer gemeinsamen Regelung verbunden, statt die Familie beim ersten Todesfall sofort an mehreren Nachlassquoten zu beteiligen.
Diese Lösung passt besonders dann, wenn das gemeinsame Zuhause erhalten bleiben und der länger lebende Partner nicht unmittelbar mit einer Erbauseinandersetzung belastet werden soll. Vor einer Entscheidung muss jedoch geprüft werden, ob Pflichtteil, Steuerlast und spätere Veränderungen der Familienlage zur gewählten Gestaltung passen.
Was das Berliner Testament rechtlich ist
Das Berliner Testament ist eine gesetzlich anerkannte Gestaltung des gemeinschaftlichen Testaments für Ehegatten. Nach § 2269 BGB setzen sich die Ehepartner typischerweise gegenseitig als Alleinerben ein und bestimmen anschließend einen Dritten, häufig die gemeinsamen Kinder, als Schlusserben. Die gesetzliche Grundlage findet sich im Bürgerlichen Gesetzbuch.
Vier Elemente machen die Konstruktion verständlich:
- Wechselseitige Erbeinsetzung: Jeder Ehepartner bestimmt den anderen zum Erben.
- Schlusserbeneinsetzung: Die Kinder oder andere Personen sollen erst nach dem Tod des länger lebenden Partners erben.
- Einheitsprinzip: Beim klassischen Modell verschmilzt der Nachlass des zuerst verstorbenen Partners mit dem Vermögen des überlebenden Partners.
- Bindungswirkung: Wechselbezügliche Verfügungen können nach dem Tod eines Ehepartners grundsätzlich nicht mehr frei widerrufen werden.
Ein Vergleich aus dem Familienalltag hilft: Beide Ehepartner behandeln ihren Nachlass wie ein gemeinsames Familienunternehmen. Zunächst erhält der überlebende Partner die volle Leitung, damit das Unternehmen weitergeführt werden kann. Erst nach dessen Ausscheiden folgt die nächste Generation. Dieser Vergleich zeigt zugleich die Stärke und die Grenze des Modells. Der überlebende Partner bleibt zunächst beweglich, der gemeinsame Entschluss kann später aber nicht beliebig verändert werden.
Die Form darf nicht nebenbei behandelt werden. Ein eigenhändiges gemeinschaftliches Testament muss in der gesetzlich zulässigen Form errichtet werden. Ein Ehepartner kann den Text schreiben, am Ende müssen beide unterschreiben. Ort und Datum helfen, die Erklärung zeitlich einzuordnen. Bei komplizierten Familien- oder Vermögensverhältnissen kann eine notarielle Gestaltung sinnvoll sein, weil sie Formulierungen und Bindungsfragen genauer absichert.
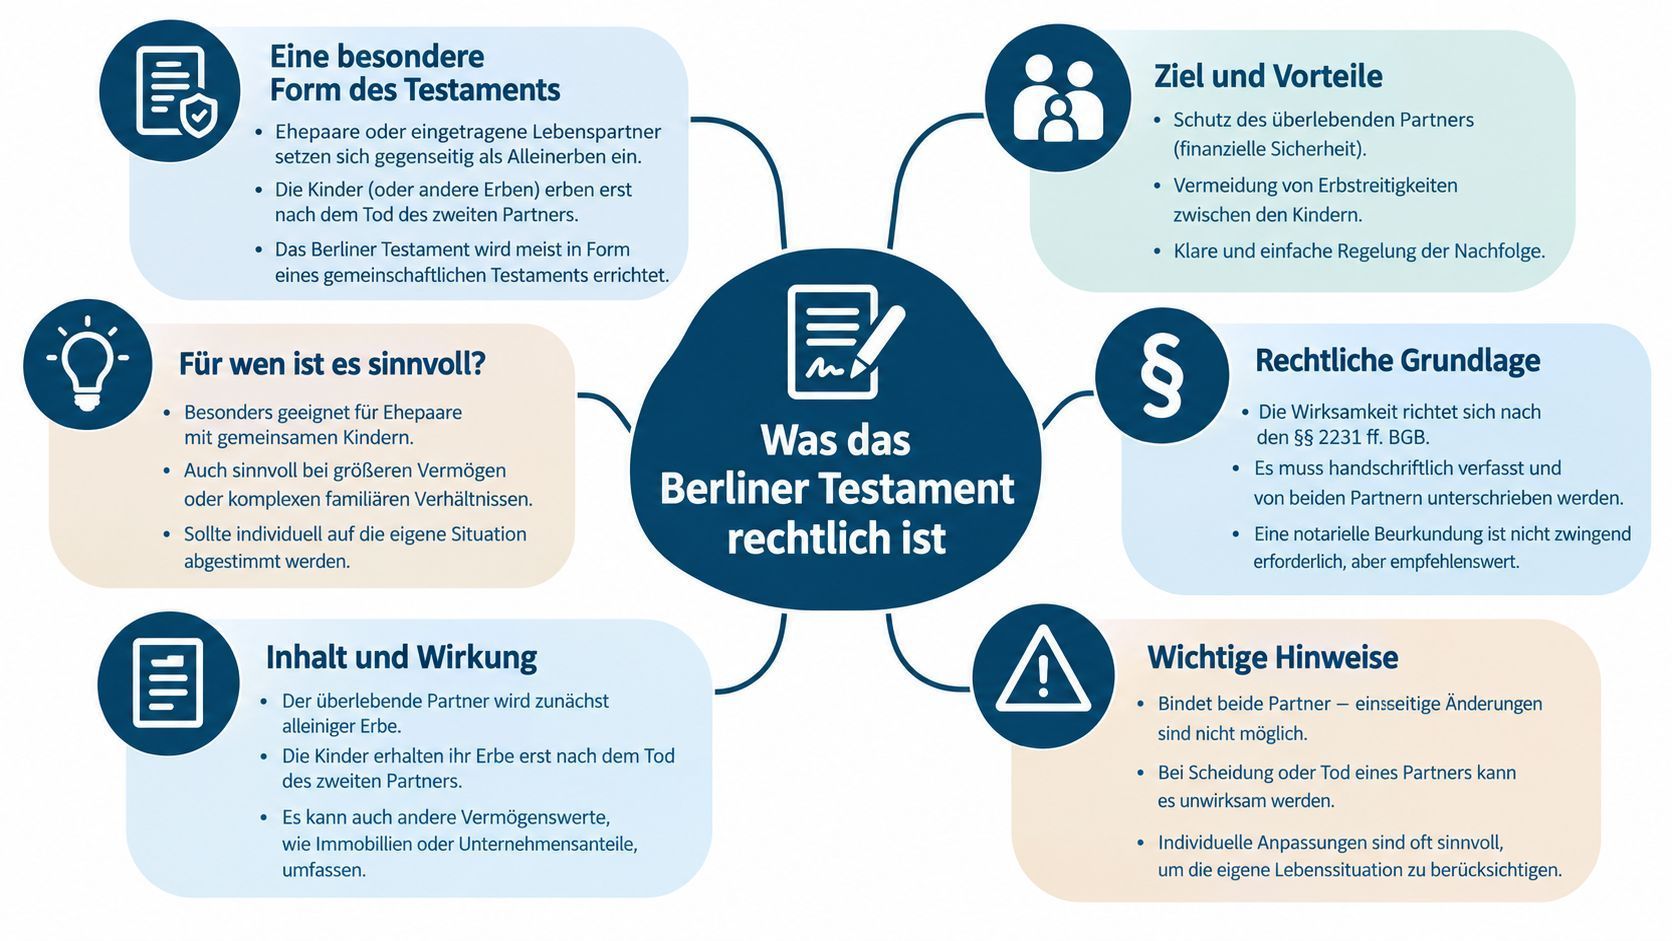
Das Berliner Testament ist deshalb kein bloßes Muster mit dem Satz „Wir setzen uns gegenseitig als Alleinerben ein“. Es ist eine Entscheidung über Zeitpunkt, Kontrolle, Pflichtteil und spätere Änderbarkeit. Genau diese Punkte müssen im Text zusammenpassen.
Gesetzliche Erbfolge und Berliner Testament im Vergleich
Eine Familie mit zwei Kindern kann dieselbe Vermögenssituation sehr unterschiedlich regeln. Ohne Testament werden Ehepartner und Kinder bereits beim ersten Todesfall beteiligt. Beim klassischen Berliner Testament wird der überlebende Ehepartner zunächst Alleinerbe, während die Kinder auf den zweiten Erbfall verwiesen werden.
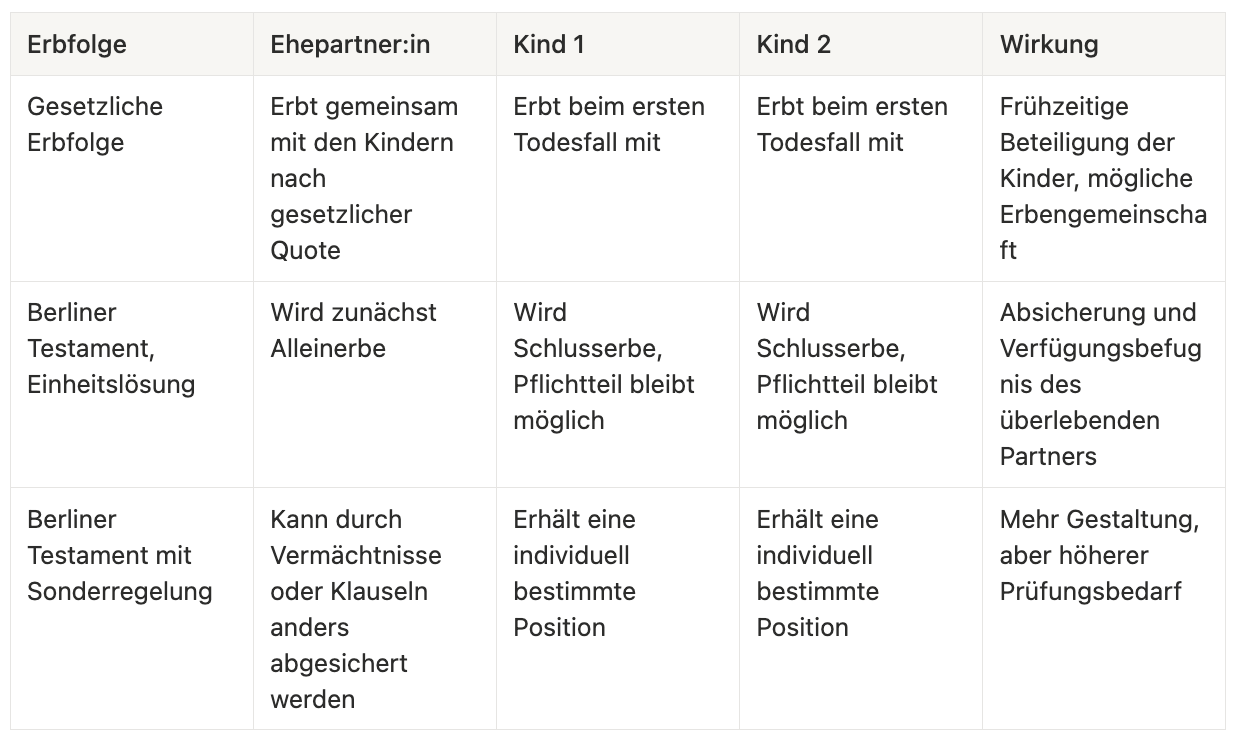
Die Unterschiede liegen nicht nur in der Frage, wer welchen Anteil erhält. Bei der gesetzlichen Erbfolge sind die Kinder beim ersten Erbfall sofort beteiligt. Bei der Einheitslösung des Berliner Testaments konzentriert sich der Nachlass zunächst beim überlebenden Ehepartner. Die Kinder erhalten ihre vorgesehene Stellung grundsätzlich erst beim zweiten Erbfall.
Für eine selbst genutzte Immobilie kann dieser Zeitunterschied entscheidend sein. Der überlebende Partner muss nicht automatisch mit den Kindern über eine gemeinsame Verwaltung oder Aufteilung verhandeln. Gleichzeitig erhalten die Kinder nicht automatisch gar nichts. Als pflichtteilsberechtigte Abkömmlinge können sie grundsätzlich einen Geldanspruch geltend machen.
Was sich für die Beteiligten verändert
Der überlebende Ehepartner gewinnt beim klassischen Berliner Testament vor allem Entscheidungsfreiheit über den gebündelten Nachlass. Die Kinder erhalten dagegen eine spätere Erbposition und müssen das Risiko berücksichtigen, dass der Nachlass bis zum zweiten Erbfall verändert oder verbraucht wird.
Die gesetzliche Erbfolge kann sinnvoll sein, wenn Kinder früh beteiligt werden sollen oder der Nachlass bewusst zwischen mehreren Personen aufgeteilt werden soll. Das Berliner Testament ist eher auf die Absicherung des Ehepartners ausgerichtet. Keine der Varianten ist pauschal überlegen. Maßgeblich sind Familienstruktur, Vermögensart, Wohnsituation und die Frage, ob Kinder aus früheren Beziehungen vorhanden sind.
Erster und zweiter Erbfall Schritt für Schritt
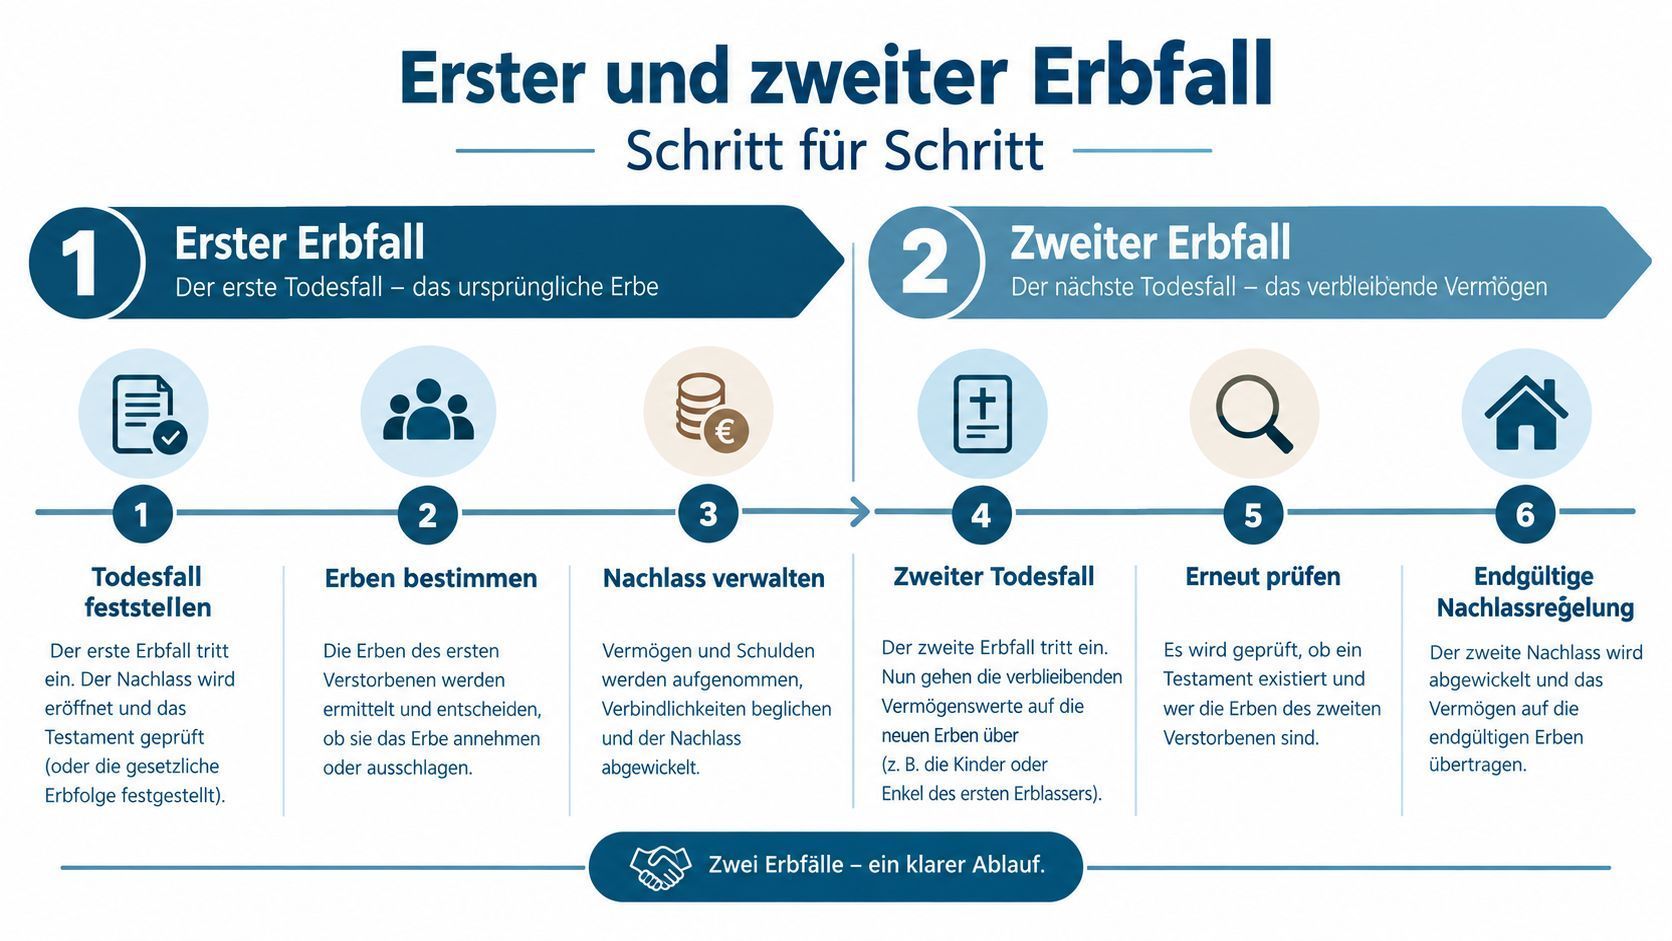
Beim ersten Erbfall wird sichtbar, wie stark das Berliner Testament die gesetzliche Ausgangslage verändert. Stirbt ein Ehepartner, wird der überlebende Partner bei der klassischen Einheitslösung Vollerbe. Die gemeinsamen Kinder werden nicht Miterben des ersten Nachlasses. Ihre Stellung als Schlusserben betrifft grundsätzlich den späteren Tod des länger lebenden Ehepartners.
Damit ist der Pflichtteil nicht verschwunden. Der Pflichtteil beträgt die Hälfte des gesetzlichen Erbteils. Bei zwei Kindern und einer gesetzlichen Kinderquote von jeweils einem Viertel ergibt sich für jedes Kind als Pflichtteil die Hälfte dieses gesetzlichen Anteils. In einer solchen Konstellation entspricht das rechnerisch einem Achtel des Nachlasses je Kind. Der überlebende Partner bleibt als Alleinerbe eingesetzt, muss einen geltend gemachten Pflichtteilsanspruch aber als Geldforderung erfüllen.
Der erste Todesfall
Die praktische Belastung zeigt sich besonders bei einer Immobilie. Ein Haus kann den wesentlichen Wert des Nachlasses bilden, ohne dass ausreichend Geld auf Konten liegt. Fordert ein Kind den Pflichtteil, muss der überlebende Partner deshalb unter Umständen eine Finanzierung prüfen, Vermögen umschichten oder über einen Verkauf nachdenken.
Nach dem Tod des zweiten Ehepartners greift die Schlusserbeneinsetzung. Das Vermögen, das dann noch vorhanden ist, wird nach der testamentarischen Regelung auf die Kinder oder andere Schlusserben verteilt. Die Erbfolge verschiebt sich also zeitlich: Der erste Nachlass geht zunächst an den Partner, der spätere Gesamtnachlass an die nächste Generation.
Die Bindung nach dem ersten Erbfall
Nach dem Tod des ersten Ehepartners kann der überlebende Partner wechselbezügliche Verfügungen grundsätzlich nicht mehr frei ändern.
Ob eine einzelne Regelung gebunden ist, hängt vom gemeinsamen Willen bei Errichtung des Testaments ab. Eine Formulierung, nach der der Nachlass „frei verwendet“ werden darf, erlaubt nicht automatisch die spätere Änderung der Schlusserbeneinsetzung. Das hat das OLG Zweibrücken in einer Entscheidung vom 25. Februar 2026 hervorgehoben, wie die Einordnung zur Bindungswirkung beim Berliner Testament erläutert.
Für die Praxis bedeutet das: Wiederheirat, Pflegebedürftigkeit, ein Zerwürfnis mit Kindern oder eine neue Patchwork-Familie sollten bereits bei der Gestaltung bedacht werden. Ein Vordruck zum zweiten Erbfall kann als Orientierung dienen, ersetzt bei besonderen Konstellationen aber keine individuelle Prüfung.
Pflichtteil Strafklausel und Verzicht verständlich erklärt
Der Pflichtteil ist der häufigste Punkt, an dem sich die gewünschte Absicherung des Ehepartners und die Interessen der Kinder berühren. Kinder, Ehepartner und unter bestimmten Voraussetzungen Eltern gehören zum Kreis der Pflichtteilsberechtigten. Wird ein Kind durch das Berliner Testament beim ersten Erbfall nicht als Erbe eingesetzt, kann es grundsätzlich den Pflichtteil verlangen.
Dieser Anspruch richtet sich als Geldforderung gegen den Nachlass beziehungsweise gegen den Alleinerben. Das ist ein wichtiger Unterschied zur Erbschaft. Ein Kind erhält durch den Pflichtteil nicht automatisch einen Anteil am Haus, sondern einen Zahlungsanspruch in entsprechender Höhe.
Eine Pflichtteilsstrafklausel soll den Anreiz verringern, den Pflichtteil beim ersten Erbfall sofort einzufordern. Typischerweise bestimmt sie, dass ein Kind, das den Pflichtteil verlangt, beim zweiten Erbfall nicht mehr oder nur eingeschränkt als Schlusserbe berücksichtigt wird. Die Klausel beseitigt den Anspruch beim ersten Todesfall jedoch nicht. Sie verändert nur die Folgen für die spätere Erbschaft.
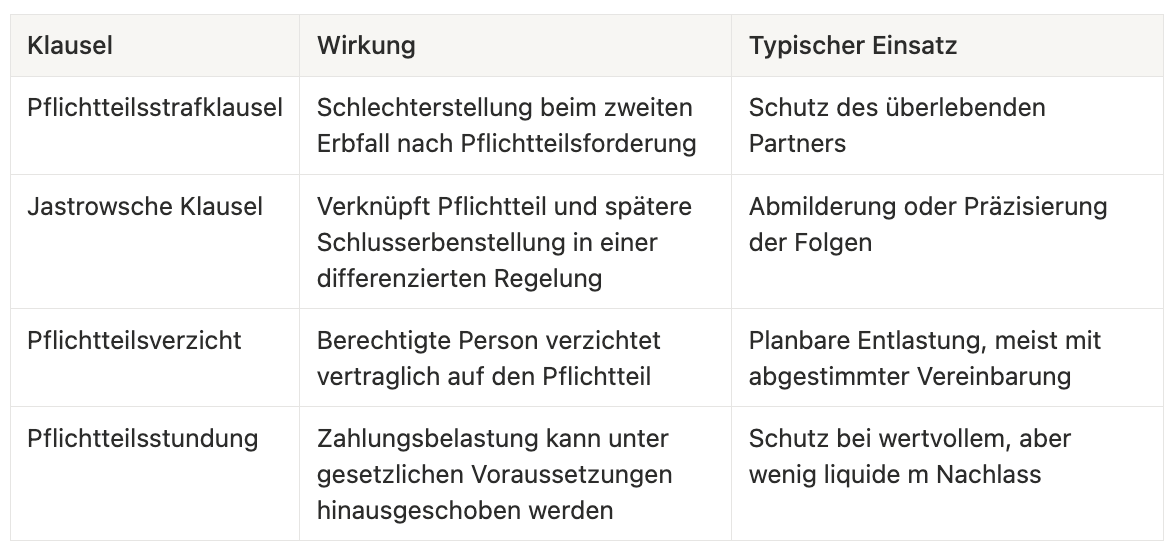
Bei einem Haus mit geringen Geldreserven muss die Familie deshalb nicht nur über die Strafklausel sprechen. Sie sollte auch prüfen, ob eine Pflichtteilsstundung in Betracht kommt, welche Finanzierung möglich wäre und ob ein Kind zu Lebzeiten einen wirksamen Pflichtteilsverzicht vereinbaren würde. Eine Abfindung ist dabei rechtlich und steuerlich nicht ohne Weiteres dasselbe wie ein Pflichtteilsverzicht.
Beratungshinweis: Eine Strafklausel kann den Familienfrieden schützen, aber sie kann keinen Pflichtteilsanspruch abschneiden. Ihre Formulierung sollte zum tatsächlichen Liquiditätsrisiko passen.
Erbschaftsteuer und Freibeträge im Berliner Testament
Die steuerliche Seite erklärt, warum die Einheitslösung nicht für jede Vermögensstruktur optimal ist. Beim ersten Erbfall geht das Vermögen zunächst auf den überlebenden Ehepartner über. Kinder erwerben zu diesem Zeitpunkt typischerweise nichts aus dem Nachlass und nutzen deshalb ihre persönlichen Freibeträge gegenüber dem zuerst verstorbenen Elternteil nicht.
Nach Fre beträgt der persönliche Freibetrag für den überlebenden Ehegatten 500.000 Euro und für jedes Kind 400.000 Euro. Diese Werte sind keine automatische Steuerrechnung. Entscheidend bleiben unter anderem Vermögensart, bestehende Schulden, frühere Schenkungen und die Frage, welches Vermögen beim zweiten Erbfall noch vorhanden ist. Die gesetzlichen Grundlagen und die besondere Zuordnung bestimmter Erwerbe erläutert das Bundesfinanzministerium zu den persönlichen Freibeträgen.
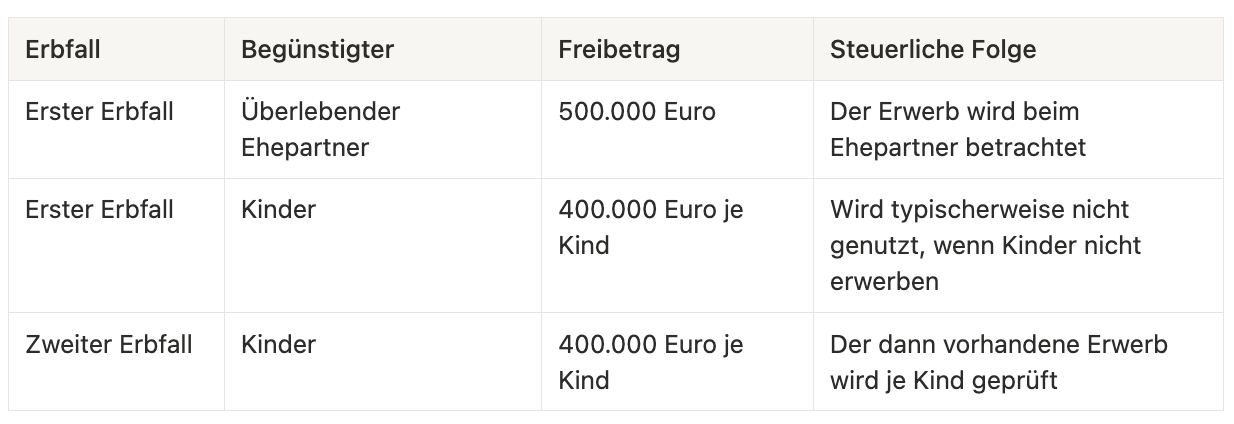
Bei einer selbst genutzten Immobilie kann die Absicherung des Partners den Vorrang haben. Bei umfangreichem Geld-, Immobilien- oder Betriebsvermögen verdient dagegen eine frühere Beteiligung der Kinder besondere Aufmerksamkeit. Vermächtnisse zugunsten der Kinder, eine differenzierte Schlusserbenregelung oder lebzeitige Übertragungen können die Freibeträge anders einbinden.
Für bestimmte Berliner-Testament-Konstellationen sieht § 15 Abs. 3 ErbStG eine besondere steuerliche Zuordnung zum Verhältnis des Kindes zum zuerst verstorbenen Elternteil vor, soweit Vermögen beim zweiten Erbfall noch vorhanden ist. Zusätzlich kann der überlebende Ehepartner neben dem persönlichen Freibetrag grundsätzlich einen Versorgungsfreibetrag von 256.000 Euro erhalten, der um bestimmte Versorgungsbezüge gekürzt wird. Eine Steuerplanung muss deshalb immer die konkrete Familien- und Vermögenslage abbilden.
Entscheidungsmatrix Alternativen und Sonderfälle
Das klassische Berliner Testament ist vor allem dann nachvollziehbar, wenn der überlebende Ehepartner zunächst umfassend abgesichert werden soll und die Kinder erst später erben sollen. Bei Patchwork, Betriebsvermögen oder einer wahrscheinlichen Wiederheirat kann eine unveränderte Einheitslösung jedoch zu eng sein.
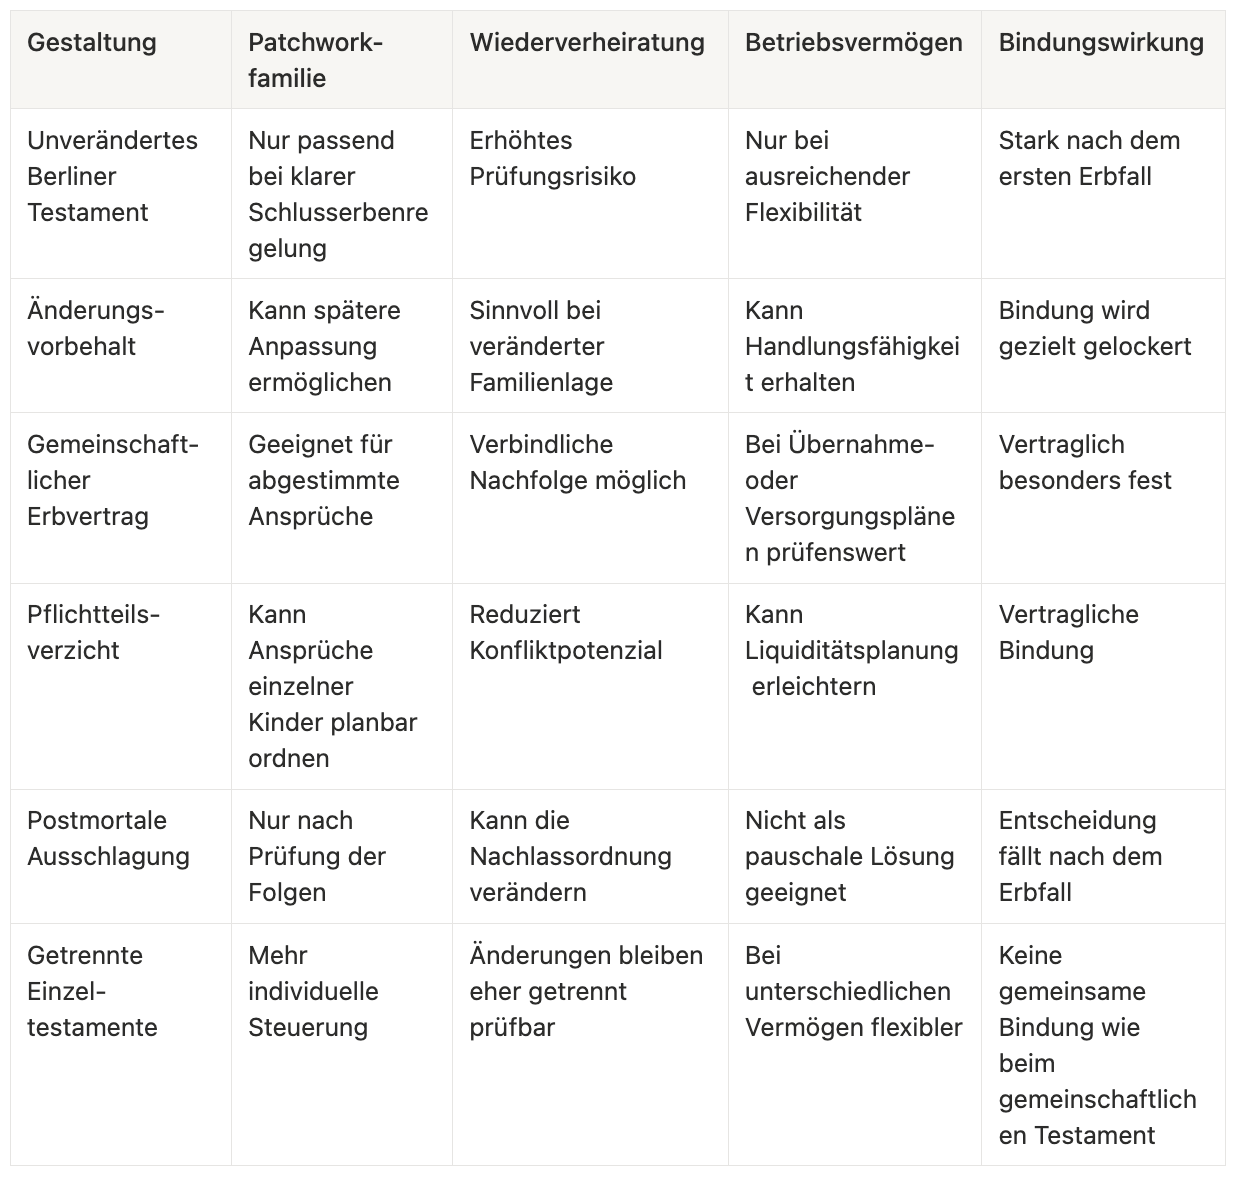
Bei Kindern aus früheren Beziehungen muss zunächst geklärt werden, wer von welchem Elternteil erben soll. Stiefkinder werden nicht automatisch zu gesetzlichen Erben des Stiefelternteils. Ein Vermächtnis, eine konkrete Erbquote oder ein Erbvertrag kann die gewünschte Beteiligung deutlicher regeln als ein pauschaler Satz über „die Kinder“.
Eine Wiederverheiratungsklausel kann festlegen, welche Folgen eine neue Ehe des überlebenden Partners hat. Ein Änderungsvorbehalt kann sinnvoll sein, wenn der überlebende Partner auf veränderte Lebensumstände reagieren können soll. Bei Betriebsvermögen müssen zusätzlich Nachfolge, Verfügungsbeschränkungen, Finanzierung und der Fortbestand des Unternehmens zusammen betrachtet werden.
Die Ausschlagung ist keine allgemeine Reparaturmöglichkeit. Sie kann nach dem Erbfall eine Rolle spielen, muss aber mit Pflichtteil, Fristen und der konkreten Familienregelung abgestimmt werden. Ein Pflichtteilsverzicht ist dagegen eine Vereinbarung zu Lebzeiten und sollte nicht mit einer späteren Abfindung gleichgesetzt werden.
Nächste Schritte für deine Nachlassplanung
Eine tragfähige Nachlassregelung beginnt nicht mit einer Vorlage, sondern mit einer Bestandsaufnahme. Erst wenn Familienbeziehungen, Vermögenswerte und Ziele vollständig sichtbar sind, lässt sich beurteilen, ob die Erbfolge mit Berliner Testament wirklich passt.
Die familiäre Lage ordnen
Zuerst gehören Ehe, gemeinsame Kinder, Kinder aus früheren Beziehungen und Stiefkinder auf eine Übersicht. Ebenso wichtig sind mögliche Wiederheirat, Pflegebedürftigkeit, unterschiedliche Vermögensbeiträge und die Frage, ob einzelne Angehörige besonders geschützt oder bewusst gleich behandelt werden sollen.
Das Vermögen greifbar machen
Eine belastbare Übersicht umfasst Immobilien, Konten, Depots, Beteiligungen, Versicherungen und Schulden. Für jede Immobilie sollte feststehen, ob der überlebende Partner dort wohnen bleiben soll und ob ausreichend liquide Mittel für mögliche Pflichtteilsforderungen vorhanden sind.
Die passende Gestaltung auswählen
Danach können die zentralen Entscheidungen getroffen werden:
- Absicherung: Soll der Ehepartner zunächst allein erben oder sollen Kinder bereits beim ersten Erbfall beteiligt werden?
- Bindung: Soll die Schlusserbeneinsetzung nach dem ersten Todesfall feststehen oder soll ein Änderungsvorbehalt bestehen?
- Pflichtteil: Kommt eine Strafklausel, eine Stundung oder ein vertraglicher Verzicht in Betracht?
- Steuern: Werden Freibeträge der Kinder genutzt, oder bündelt die Regelung das Vermögen beim länger lebenden Partner?
- Sonderfälle: Sind Patchwork, Betriebsvermögen, Wiederheirat oder lebzeitige Übertragungen einzubeziehen?
Eine Vorlage kann beim strukturierten Einstieg helfen. Der kostenlose Vordruck für ein Berliner Testament bietet eine Grundlage für die gegenseitige Erbeinsetzung und die Bestimmung von Schlusserben. Bei komplexen Verhältnissen sollte ein auf Erbrecht spezialisierter Anwalt oder eine entsprechend qualifizierte Notarin beziehungsweise ein Notar die Formulierungen prüfen.
Zum Abschluss gehören die sichere Ablage und die Information der richtigen Vertrauenspersonen dazu. Vermögensverzeichnis, Versicherungsübersicht, Vollmachten und die aktuelle letztwillige Verfügung sollten auffindbar bleiben. Eine Nachlassplanung ist erst dann praktisch wirksam, wenn Angehörige im Ernstfall wissen, dass sie existiert und wo die gültige Fassung liegt.
VorsorgePlaner.online verbindet kostenlose Vorlagen mit einem geführten Online-Prozess, persönlicher Ablage und optionaler Beratung für Vorsorgedokumente und Nachlassplanung. Interessierte können dort die eigene Familien- und Vermögenssituation strukturieren, einen Berliner-Testament-Vordruck als Ausgangspunkt nutzen und die nächsten Schritte vorbereiten. VorsorgePlaner.online bietet dafür einen passenden Einstieg.
Diese Seite mit Familie / Freund:innen teilen:


Ausgezeichnet durch das BSZF (Bescheinigungsstelle Forschungszulage) im Auftrag des Bundesministeriums für Forschung, Technologie und Raumfahrt

VorsorgePlaner
B2B Softwarelösung
Copyright © VorsorgePlaner 2026
for more respect and fairness