VorsorgePlaner / Vorlagen / Berliner Testament / Beide verstorben
Berliner Testament beide verstorben: Was Erben tun müssen
Mara und ihr Bruder finden nach dem Tod ihres Vaters das gemeinsame Testament der Eltern in einer Mappe. Darin steht, dass sich die Eltern gegenseitig als Alleinerben eingesetzt und die beiden Kinder als Schlusserben bestimmt haben. Doch was heißt das jetzt konkret? Müssen sie sofort einen Erbschein beantragen, wer informiert die Bank, und könnte es noch ein weiteres Testament geben?
Bei einem Berliner Testament, wenn beide Ehegatten verstorben sind, beginnt die Nachlassabwicklung mit der Prüfung der Dokumente und der tatsächlichen Erbfolge. Nicht jede Familie muss dieselben Schritte gehen. Entscheidend sind der genaue Wortlaut des Testaments, mögliche spätere Verfügungen und offene Fragen zu Pflichtteilen oder Steuern.
Wenn beide Elternteile verstorben sind
Nach dem zweiten Todesfall stehen erwachsene Kinder oft gleichzeitig vor Trauer und einer Reihe praktischer Aufgaben. Das Testament liegt vielleicht bereits auf dem Tisch, aber daraus folgt nicht automatisch, dass alle Fragen geklärt sind. Die Kinder müssen herausfinden, ob sie tatsächlich als Schlusserben eingesetzt sind, welche Unterlagen das Nachlassgericht benötigt und ob frühere Erklärungen eines Kindes eine Rolle spielen.
Im Beispiel von Mara und ihrem Bruder bestimmt das Testament beide Kinder als Schlusserben. Das ist ein wichtiger Hinweis, aber noch kein vollständiger Nachlassplan. Gibt es ein späteres Testament? Hat ein Kind beim Tod des zuerst verstorbenen Elternteils einen Pflichtteil verlangt oder darauf verzichtet? Und enthält das gemeinsame Testament eine Klausel, die das Erbe eines Kindes beeinflusst?
Für die nächsten Schritte zählt der Wortlaut. Eine kurze Formulierung im Testament kann darüber entscheiden, ob der überlebende Elternteil die Schlusserben noch ändern durfte oder ob er daran gebunden war.
Das Berliner Testament ist auf zwei Todesfälle angelegt: Zunächst erbt typischerweise der länger lebende Ehegatte allein. Erst nach dessen Tod geht der dann noch vorhandene Nachlass an die eingesetzten Schlusserben über. Die Abwicklung sollte daher nicht mit einer vorschnellen Verteilung von Gegenständen oder Kontoguthaben beginnen, sondern mit dem Sichern und Prüfen der Unterlagen.
Sinnvoll ist eine gemeinsame Nachlassmappe mit dem Originaltestament, Sterbeurkunden, Schreiben des Nachlassgerichts und Nachweisen über frühere Pflichtteilszahlungen oder Verzichtserklärungen. So können die Geschwister dieselbe Dokumentengrundlage nutzen und vermeiden, dass wichtige Hinweise nur einer Person bekannt sind.
Aufbau und Bindungswirkung des Berliner Testaments
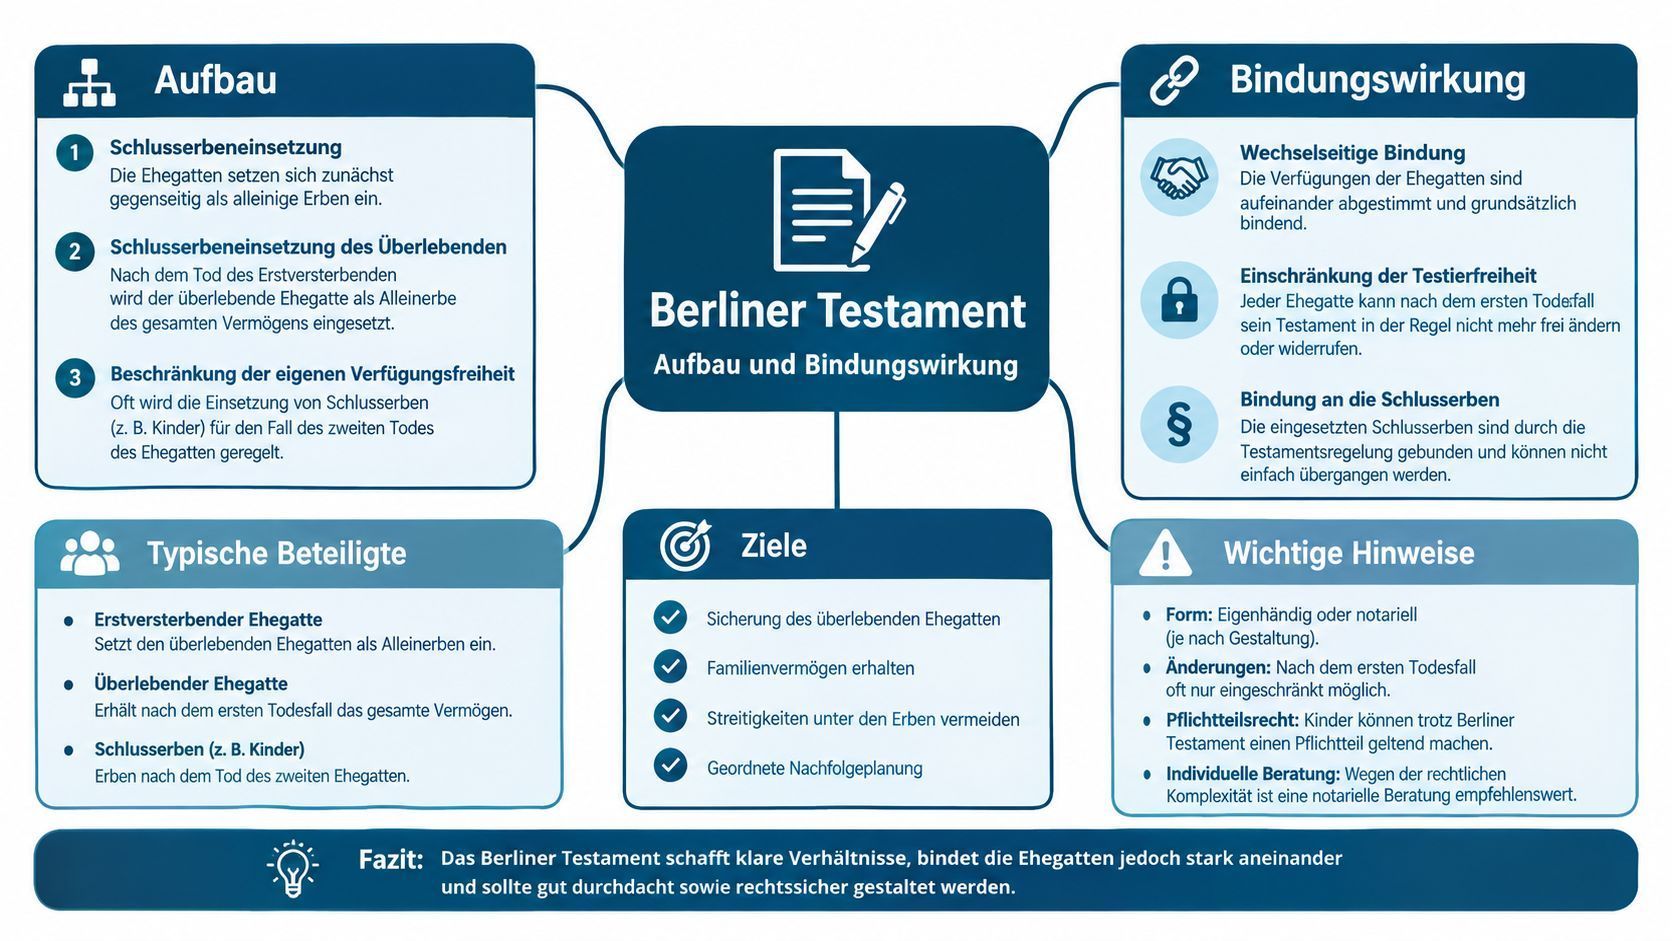
Ein Berliner Testament regelt zwei Ebenen. Zuerst setzen sich die Ehegatten typischerweise gegenseitig zu alleinigen Erben ein. Danach bestimmen sie, wer nach dem Tod des länger lebenden Ehegatten den verbleibenden Nachlass erhalten soll. Diese Personen heißen Schlusserben, häufig sind es die gemeinsamen Kinder.
Ein vereinfachtes Beispiel könnte lauten: „Wir setzen uns gegenseitig zu Alleinerben ein. Nach dem Tod des Längerlebenden sollen unsere beiden Kinder zu gleichen Teilen erben. Verlangt eines der Kinder nach dem ersten Todesfall seinen Pflichtteil, soll es beim zweiten Todesfall nur den Pflichtteil erhalten.“ Der genaue rechtliche Effekt hängt davon ab, wie die Verfügungen formuliert sind und ob sie als wechselbezüglich gelten.
Was die Bindungswirkung für den überlebenden Ehegatten bedeutet
Nach § 2269 BGB wird im Zweifel angenommen, dass die eingesetzten Dritten Erben des zuletzt verstorbenen Ehegatten sein sollen. Sind die gegenseitige Alleinerbeneinsetzung und die Schlusserbeneinsetzung wechselbezüglich, kann der überlebende Ehegatte die Schlusserben nach dem Tod des anderen grundsätzlich nicht mehr einseitig austauschen. Diese Bindungswirkung nach § 2271 BGB ist wichtig, wenn die Familie nach dem zweiten Todesfall prüft, ob ein späteres Testament die ursprüngliche Regelung wirksam verändert hat (§ 2269 BGB zur Auslegung des gemeinschaftlichen Testaments).
Das bedeutet nicht automatisch, dass jedes Berliner Testament unveränderlich ist. Der Text kann Änderungsrechte enthalten, und Klauseln zu Wiederverheiratung, freier Verfügung oder Ersatzschlusserben können die Auslegung beeinflussen. Wer eine detailliertere Orientierung dazu sucht, wie Bindungswirkung in einem gemeinschaftlichen Testament geregelt werden kann, findet sie in den Erläuterungen zur Bindungswirkung beim gemeinschaftlichen Testament.
Für die praktische Vorsorge gibt es außerdem Vorsorgevorlagen & Vollmachten mit kostenlosen Vorlagen für wichtige Verfügungen, Vollmachten und weitere Vorsorgedokumente. Eine Vorlage ersetzt allerdings keine Prüfung, ob eine konkrete Klausel zur familiären Situation passt.
Zweistufige Erbfolge und steuerliche Folgen
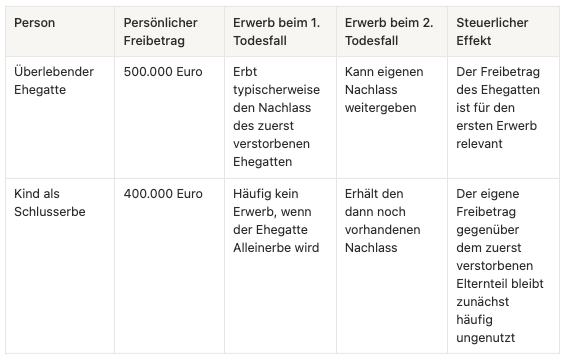
Zivilrechtlich wird das Berliner Testament meist in zwei Erbfälle aufgeteilt. Beim ersten Todesfall wird der überlebende Ehegatte typischerweise Alleinerbe. Beim zweiten fällt der noch vorhandene Nachlass an die eingesetzten Schlusserben. Steuerlich ist deshalb wichtig, wer bei jedem Todesfall tatsächlich etwas erwirbt und welche persönlichen Freibeträge genutzt werden können.
Der persönliche Erbschaftsteuerfreibetrag beträgt 500.000 Euro für Ehegatten und eingetragene Lebenspartner. Für Kinder und Stiefkinder sowie für Kinder verstorbener Kinder beträgt er 400.000 Euro. Diese Freibeträge sind in den amtlichen Informationen zur Erbschaftsteuer und den persönlichen Freibeträgen aufgeführt.
Warum der zweite Todesfall überraschen kann
Wenn beim ersten Todesfall das gesamte Vermögen auf den Ehegatten übergeht, erwerben die Kinder zunächst oft nichts. Dadurch nutzen sie ihren persönlichen Freibetrag gegenüber dem zuerst verstorbenen Elternteil nicht. Beim zweiten Todesfall wird dann der Nachlass des länger lebenden Ehegatten relevant, der auch Vermögen des zuerst verstorbenen Partners enthalten kann.
Das heißt nicht, dass in jedem Fall Erbschaftsteuer anfällt. Die tatsächliche Bewertung hängt unter anderem von der Vermögenshöhe, früheren Schenkungen, Pflichtteilsansprüchen und der konkreten Aufteilung ab. Außerdem erfasst die amtliche Erbschaft- und Schenkungsteuerstatistik nicht sämtliche Erbfälle, weil Übertragungen unterhalb der geltenden Freibeträge häufig nicht steuerlich festgesetzt werden.
Die zivilrechtliche Frage „Wer erbt?“ und die steuerliche Frage „Wie wird der Erwerb bewertet?“ sollten getrennt geprüft werden. Für die Erbfolge mit Berliner Testament bietet die entsprechende Übersicht zur Erbfolge beim Berliner Testament einen ergänzenden Einstieg. Eine individuelle steuerliche Einschätzung sollte die tatsächlichen Nachlasswerte und frühere Übertragungen berücksichtigen.
Pflichtteile und Strafklauseln nach dem zweiten Todesfall
Ein Pflichtteilsanspruch kann in einer Familie noch eine Rolle spielen, obwohl beide Eltern verstorben sind. Deshalb sollten die Kinder nicht nur das Testament lesen, sondern auch prüfen, ob beim ersten Todesfall bereits ein Anspruch erhoben, bezahlt oder durch eine Vereinbarung erledigt wurde.
Ansprüche und Fristen prüfen
Beim Berliner Testament wird ein Kind beim ersten Todesfall typischerweise nicht als Erbe eingesetzt. Es kann trotzdem einen Pflichtteilsanspruch haben. Dieser entspricht grundsätzlich der Hälfte des gesetzlichen Erbteils und verjährt grundsätzlich nach drei Jahren; entscheidend ist, wann das Kind von seinem Anspruch und den maßgeblichen Umständen Kenntnis erlangt.
Wenn das Kind den Pflichtteil nie verlangt hat und der überlebende Elternteil vor der Geltendmachung stirbt, kann die zivilrechtliche und steuerliche Einordnung auseinanderfallen. Unter bestimmten Voraussetzungen kann der Bundesfinanzhof den Pflichtteil als Nachlassverbindlichkeit berücksichtigen, obwohl der Anspruch zivilrechtlich durch die Vereinigung mit der Erbenstellung erlischt. Deshalb gehören auch alte Schreiben, Eröffnungsniederschriften und mögliche Abfindungsvereinbarungen in die Prüfung.
Strafklauseln und frühere Vereinbarungen
Eine Pflichtteilsstrafklausel soll Kinder davon abhalten, den Pflichtteil bereits beim ersten Todesfall zu verlangen. Sie kann vorsehen, dass ein Kind, das den Pflichtteil fordert, beim zweiten Todesfall nur den Pflichtteil oder eine geringere Zuwendung erhält. Der Bundesgerichtshof hat klargestellt, dass eine solche auflösende Bedingung grundsätzlich auch noch nach dem Tod des länger lebenden Ehegatten eintreten kann, sogar nachdem ein Kind die Schlusserbschaft angenommen hat (Entscheidung des Bundesgerichtshofs zu Pflichtteilsstrafklauseln).
Die Klausel muss im Zusammenhang gelesen werden. Eine Zahlung, ein schriftlicher Verzicht oder eine Vereinbarung mit dem überlebenden Elternteil kann für die spätere Beurteilung entscheidend sein. Familien sollten daher zusammentragen, was tatsächlich geltend gemacht und gezahlt wurde, statt sich nur auf mündliche Erinnerungen zu verlassen.
Die ersten 30 Tage nach dem zweiten Todesfall
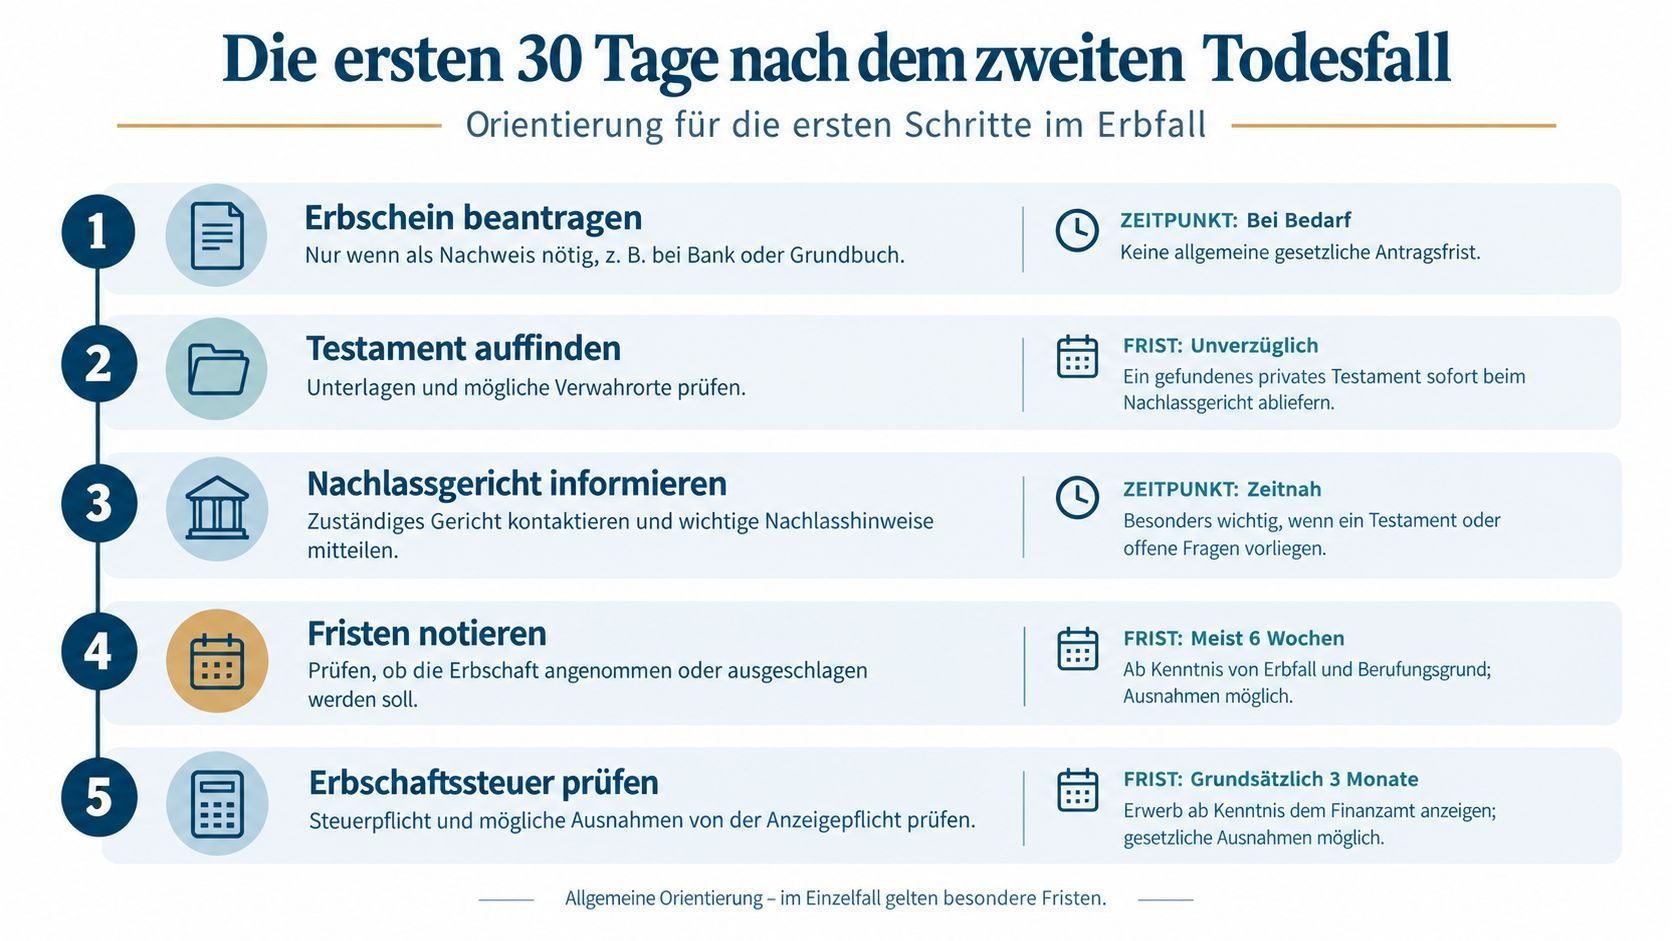
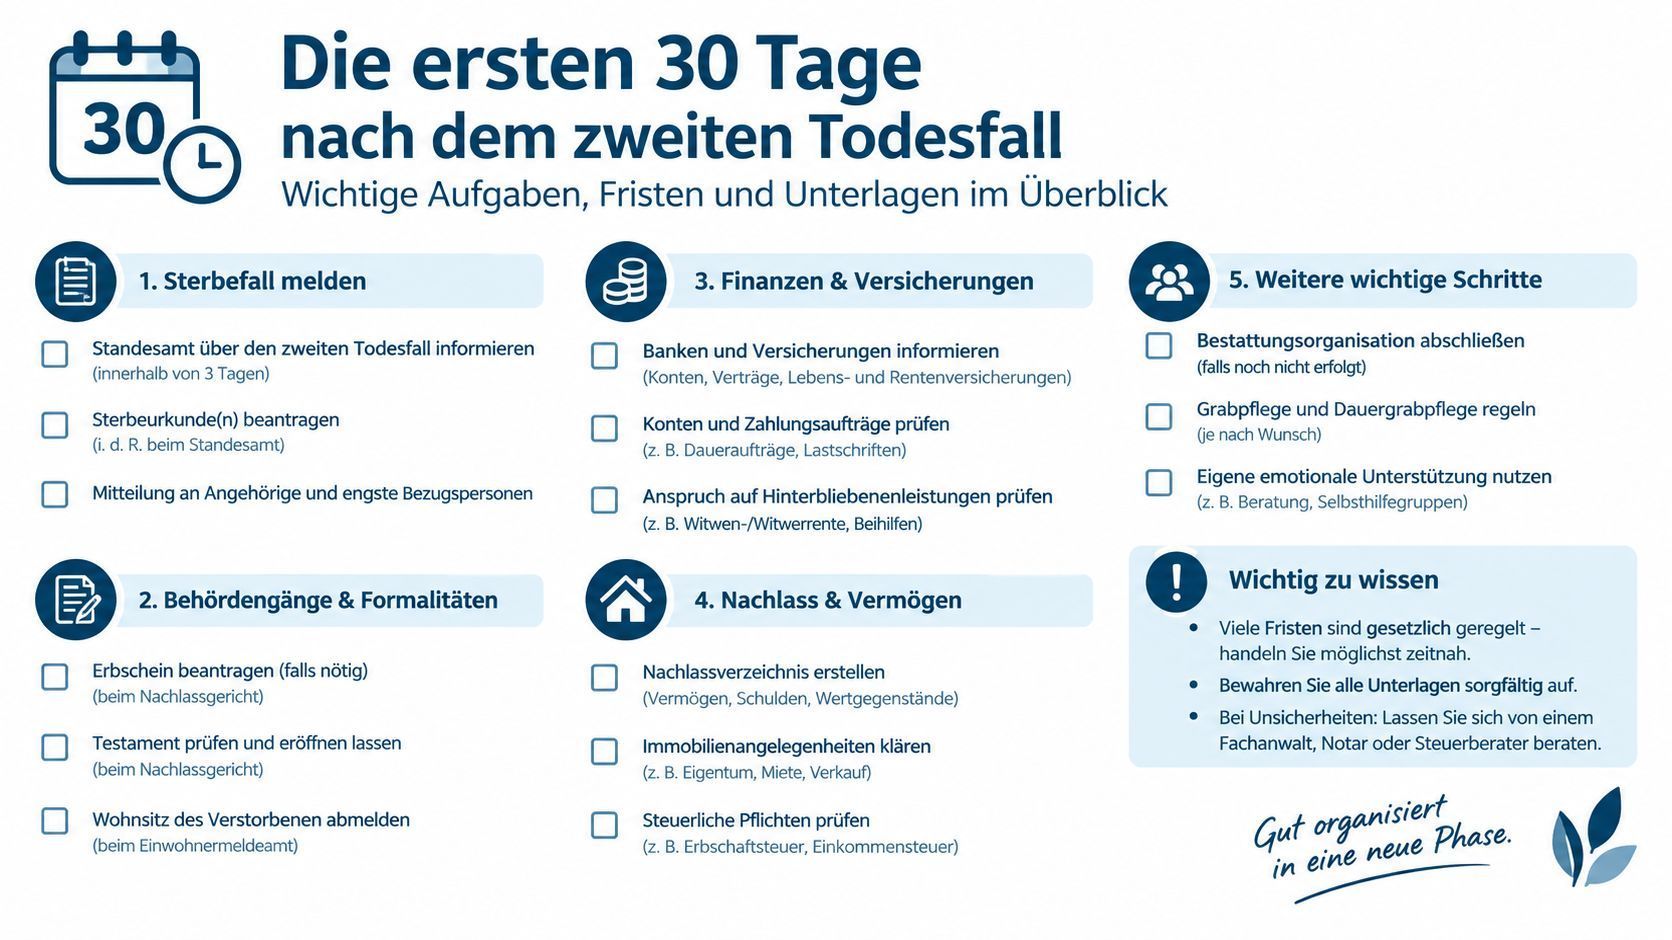
In der ersten Zeit geht es darum, Unterlagen zu sichern und Zuständigkeiten zu klären. Nicht jeder Nachlass braucht sofort denselben Antrag, aber das Originaltestament muss verlässlich gefunden und dem zuständigen Nachlassgericht zugeführt werden. Wer ein weiteres Testament entdeckt, sollte auch dieses vorlegen.
Eine praktische Reihenfolge
- Unterlagen sichern: Das Originaltestament, spätere Verfügungen, Sterbeurkunden und Schriftwechsel sollten an einem sicheren Ort gesammelt werden. Kopien helfen, wenn mehrere Geschwister Aufgaben übernehmen.
- Nachlassgericht informieren: Ein Testament ist beim zuständigen Nachlassgericht abzuliefern. Das Gericht eröffnet es und benachrichtigt die Beteiligten über den Inhalt.
- Fristen aus Gerichtspost notieren: Eröffnungsunterlagen aufmerksam lesen und Termine oder Fristen unmittelbar festhalten. Die Annahme oder Ausschlagung einer Erbschaft sollte nicht aufgeschoben werden, wenn unklar ist, ob der Nachlass auch Verbindlichkeiten enthält.
- Banken und Versicherungen kontaktieren: Mit den jeweils geforderten Nachweisen klären, welche Konten, Verträge oder Leistungen betroffen sind. Zugangsdaten sollten nicht ohne Prüfung weiterverwendet oder verändert werden.
- Immobilien und laufende Kosten prüfen: Bei einem Grundbucheintrag kann ein geeigneter Erbnachweis erforderlich sein. Parallel sollten Versicherungen, Versorgungsverträge und laufende Zahlungen geordnet werden.
Eine geordnete digitale Ablage kann Angehörigen den Zugriff auf wichtige Unterlagen erleichtern. VorsorgePlaner Plus umfasst einen digitalen Tresor, Notfall-Abruf und persönliche Unterstützung für die vollständige Vorsorge. Für die konkrete Nachlassabwicklung bleibt entscheidend, dass die Erben die Dokumente auffinden und die zuständigen Stellen nach deren Anforderungen informieren.
Erbnachweis Erbschein und Nachlasszeugnis
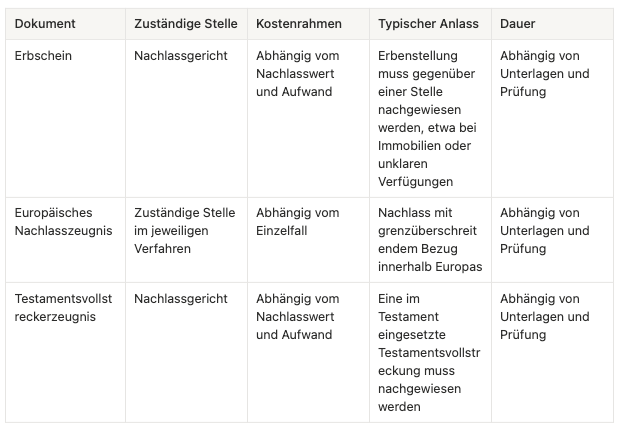
Ein Testament allein reicht nicht in jedem Fall als Nachweis gegenüber Banken, Behörden oder dem Grundbuchamt. Welches Dokument benötigt wird, hängt davon ab, was im Nachlass geregelt werden muss und ob die Erbenstellung aus dem Testament eindeutig hervorgeht. Ein Erbschein wird nicht automatisch nach jedem Todesfall gebraucht.
Welcher Nachweis passt zur Situation?
Der Erbschein bestätigt, wer Erbe ist und gegebenenfalls in welcher Stellung. Bei Immobilien kann das Grundbuchamt einen Erbnachweis verlangen. Ist die Schlusserbeneinsetzung unklar oder gibt es Streit über eine Klausel, kann das Nachlassgericht ebenfalls einen Erbschein verlangen. Der Bundesgerichtshof hat auf diese Möglichkeit bei unklaren Verwirkungsklauseln hingewiesen (Entscheidung des Bundesgerichtshofs zum Erbnachweis bei einer unklaren Klausel).
Das Europäische Nachlasszeugnis kommt in Betracht, wenn der Nachlass einen grenzüberschreitenden Bezug hat und die Erbenstellung in einem weiteren europäischen Staat nachgewiesen werden muss. Ein Testamentsvollstreckerzeugnis betrifft dagegen die Befugnis der eingesetzten Person, den Nachlass zu verwalten oder abzuwickeln, nicht die Erbenstellung der Familie selbst.
Banken und andere Stellen können unterschiedliche Nachweise verlangen. Deshalb sollten die Erben zuerst bei der konkreten Stelle erfragen, welche Unterlagen sie akzeptiert. Das zuständige Gericht lässt sich über den Finder für das zuständige Nachlassgericht ermitteln.
Häufige Irrtümer und Fallstricke
Irrtum: Die Kinder erben nach dem zweiten Todesfall automatisch zu gleichen Teilen. Das stimmt nur, wenn die Schlusserbeneinsetzung genau das vorsieht und keine spätere wirksame Verfügung, Ausschlagung oder Ersatzschlusserbenklausel die Verteilung verändert. Pflichtteilsstrafklauseln können zusätzlich prüfungsbedürftig sein.
Irrtum: Der überlebende Elternteil konnte nach dem ersten Tod immer frei umtestieren. Bei wechselbezüglichen Verfügungen bindet der erste Erbfall den überlebenden Ehegatten grundsätzlich an die gemeinsame Schlusserbeneinsetzung. Entscheidend sind Wortlaut, Anordnungen zur Bindung und die Auslegung im Einzelfall.
Irrtum: Ein später gefundenes Testament ist nach der Eröffnung des gemeinsamen Testaments unwichtig. Jede weitere Verfügung gehört geprüft und dem Nachlassgericht vorgelegt, auch wenn sie älter wirkt oder im Haushalt auftaucht. Erst die Einordnung aller Dokumente zeigt, welche Erbfolge gilt.
Praktisch heißt das: Geschwister sammeln Originaltestament, Erbverträge, Eröffnungsunterlagen, Ausschlagungserklärungen und Schreiben zum Pflichtteil an einem Ort, bevor Konten aufgelöst oder Immobilien übertragen werden. Bei widersprüchlichen Klauseln oder unklarer Schlusserbeneinsetzung sollte die Familie die Verteilung pausieren und rechtlich klären lassen, welcher Nachweis und welche Erbquote zutreffen.
Zusammenfassung und nächste Schritte mit VorsorgePlaner
Nach dem Tod beider Eltern beginnt die Arbeit mit einer Dokumentenprüfung: Originaltestament sichern, spätere Verfügungen suchen und die Schlusserbeneinsetzung samt möglicher Bindungs- und Pflichtteilsklauseln lesen. Danach folgen die Abstimmung mit dem Nachlassgericht, die Klärung des benötigten Erbnachweises und eine gesonderte Prüfung möglicher Steuerfolgen. Bei Unsicherheit über Pflichtteilsansprüche oder widersprüchliche Testamente sollte die Familie vor einer Verteilung fachlichen Rat einholen.
Für die eigene Vorsorge können kostenlose Vorlagen und eine geordnete Ablage helfen, Unterlagen auffindbar zu halten. Testament und Vorsorgeplanung sollten außerdem aktualisiert werden, wenn sich familiäre Verhältnisse oder Wünsche ändern.
VorsorgePlaner.online bietet kostenlose Vorlagen für Vorsorgedokumente und Testamentvarianten sowie digitale Möglichkeiten zur strukturierten Ablage und Unterstützung bei der Nachlassplanung. Wer nach der Abwicklung des elterlichen Nachlasses die eigene Vorsorge klar ordnen möchte, kann sich auf VorsorgePlaner.online informieren und die nächsten Schritte für die eigenen Dokumente festlegen.
Diese Seite mit Familie / Freund:innen teilen:


Ausgezeichnet durch das BSZF (Bescheinigungsstelle Forschungszulage) im Auftrag des Bundesministeriums für Forschung, Technologie und Raumfahrt

VorsorgePlaner
B2B Softwarelösung
Copyright © VorsorgePlaner 2026
for more respect and fairness