VorsorgePlaner / Vorlagen / Bestattungsverfügung / Digitaler Nachlass regeln
Digitaler Nachlass regeln: Schritt-für-Schritt-Anleitung
Wer heute das Handy eines verstorbenen Angehörigen auf dem Küchentisch liegen sieht, merkt sofort, wie unvorbereitet viele Familien sind. Die E-Mails laufen weiter, Abos ziehen Geld ein, soziale Netzwerke bleiben offen, und niemand weiß, wer was darf, wer was löschen soll und wer überhaupt an die Konten kommt.
Genau deshalb muss man den digitalen Nachlass wie einen eigenen Vorsorgebereich behandeln, nicht als Anhang zum Testament. Das BGH-Urteil vom 12. Juli 2018, III ZR 183/17 stellt klar, dass digitale Nutzungsverträge grundsätzlich im Wege der Gesamtrechtsnachfolge auf die Erben übergehen, und dass digitale Konten erbrechtlich nicht anders behandelt werden als andere Vertrags- und Vermögenspositionen. Der spätere BGH-Beschluss vom 27. August 2020, III ZB 30/20, konkretisiert das praktisch, Erben brauchen Zugang zum Konto selbst, nicht bloß einen Datenexport. BGH-Entscheidung zum digitalen Nachlass vom 12. Juli 2018 und BGH-Beschluss vom 27. August 2020 zum Facebook-Zugang sind deshalb kein juristisches Detail, sondern der Maßstab für die Praxis.
Praktische Regel: Wer den digitalen Nachlass nicht sauber dokumentiert, überlässt Angehörigen im Ernstfall Rätselraten statt Handlungsfähigkeit.
Wenn digitale Konten zur Waisenakte werden
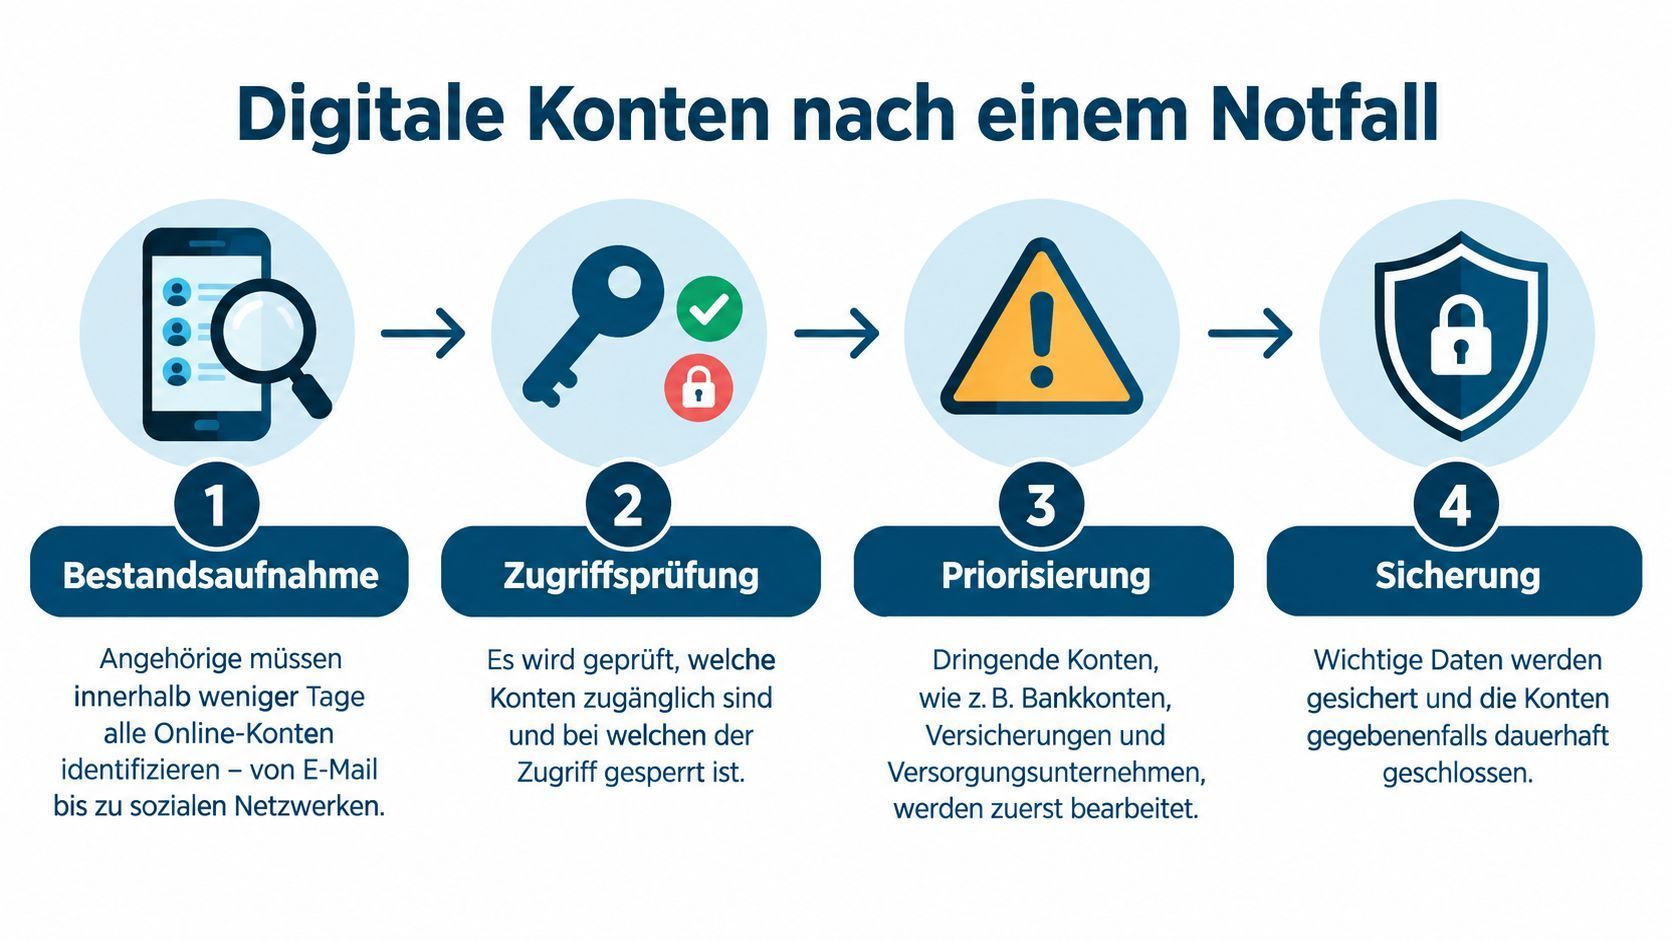
Der typische Notfall beginnt nicht mit einer juristischen Frage, sondern mit einer ganz banalen Überforderung. Ein Kind sucht nach dem Login zur E-Mail, der Partner findet nur das Smartphone, und irgendwo laufen noch Streaming-Abos, Cloud-Speicher und ein Online-Banking-Zugang. In genau diesem Moment zeigt sich, ob Vorsorge existiert oder nur irgendwo ein Testament liegt, das für digitale Fragen kaum hilft.
Die wichtigste Erkenntnis ist schlicht, dass digitale Konten nach dem Tod nicht von selbst verschwinden. Verträge laufen weiter, Nachrichten bleiben verteilt, und ohne Zugriffsweg hängen Hinterbliebene an Anbietern, Passwörtern und Nachweisen. Das ist mehr als ein Komfortproblem, es entscheidet darüber, ob Konten gesichert, beendet oder geordnet übergeben werden können.
Der rechtliche Kern ist klar, die Praxis ist es oft nicht
Das Urteil von 2018 hat die Grundfrage geklärt. Digitale Nutzungsverträge gehen grundsätzlich auf die Erben über, und zwar nicht als Sonderfall, sondern im Rahmen der normalen Erbfolge. Der spätere Beschluss von 2020 hat dann nachgeschärft, dass ein bloßes Datenpaket nicht genügt, wenn dadurch die ursprüngliche Kontodarstellung und die Zusammenhänge verloren gehen. Erben sollen ein Konto grundsätzlich so einsehen können, wie es zu Lebzeiten genutzt wurde.
Genau hier liegt die Lücke vieler Familien. Rechtlich kann ein Konto vererbbar sein, organisatorisch fehlt aber oft jeder Ansatz, wie jemand die Sache tatsächlich abwickeln soll. Wer den digitalen Nachlass regeln will, braucht deshalb mehr als eine lose Passwortsammlung. Nötig sind eine aktuelle Kontenübersicht, eine klare Vertrauensperson und eindeutige Anweisungen dazu, was gesichert, gekündigt oder gelöscht werden soll.
Ohne dokumentierte Zuständigkeit wird aus einem digitalen Nachlass schnell ein Suchspiel mit Frustgarantie.
Wer die praktische Ordnung aufbauen will, sollte sich an einer harten Wahrheit orientieren. Nicht das Testament löst das Zugriffsproblem, sondern die Kombination aus Übersicht, Rechtsgrundlage und klarer Handlungsvorgabe. Genau dort beginnt eine belastbare Vorsorge.
Den digitalen Nachlass sauber erfassen
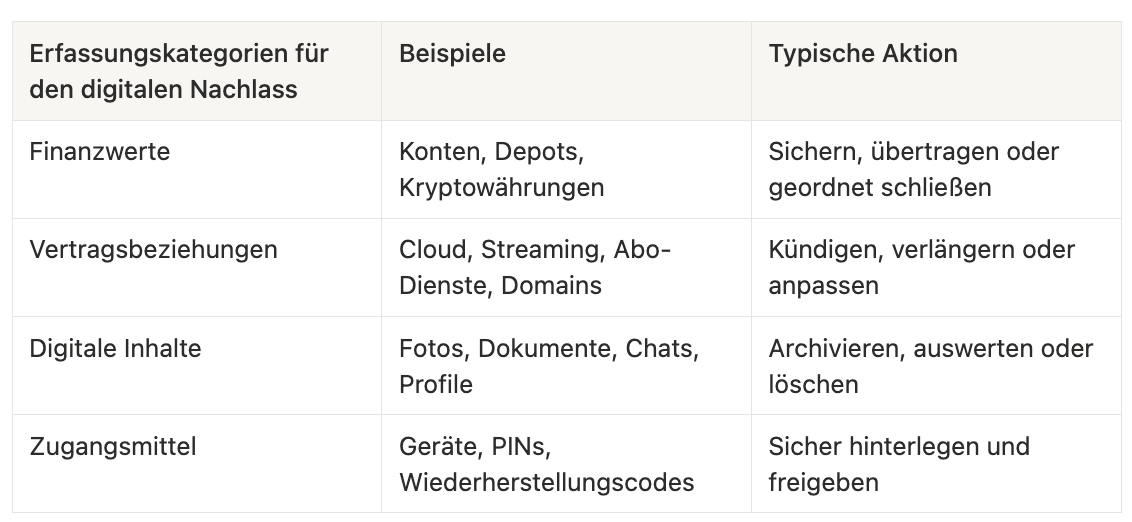
Die Erfassung muss breiter sein als eine Konto-Liste. Gemeint ist die Gesamtheit aus Vermögenswerten, Verpflichtungen und digitalen Zugängen, also Konten, Depots, Kryptowährungen, Cloudspeicher, Domains, Social-Media-Profile und digitale Abos. Der Fehler vieler Haushalte besteht darin, nur sichtbare Vermögenswerte festzuhalten und die Verträge oder Zugangsmittel zu übersehen.
Ein sauberer Prozess arbeitet in vier Schritten. Erstens wird inventarisiert. Zweitens werden zu jedem Eintrag die Anbieterdaten und die wirtschaftliche Bedeutung notiert. Drittens wird geregelt, wer im Ernstfall handeln darf. Viertens wird der Stand regelmäßig überprüft, mindestens jährlich und zusätzlich bei Änderungen im Konto-, Geräte- oder Familienumfeld.
Wichtig ist die Trennung zwischen Inventar und Authentifizierungsdaten. Passwörter gehören nicht ungeschützt in dieselbe Liste wie Konten und Verträge. Besser ist eine sichere Trennung mit klar definiertem Wiederherstellungsweg, damit Berechtigte handeln können, ohne Sicherheitslücken zu schaffen.
Für eine praxistaugliche Struktur kann eine geführte Lösung hilfreich sein. VorsorgePlaner Plus bündelt laut Produktangabe einen Digitalen Tresor, einen Notfall-Abruf und persönliche Unterstützung für die Vorsorge.
Eine Angabe innerhalb der Bestattungsverfügung kann hilfreich sein.
Der Nachlass wird nicht wertvoller, wenn er nur länger ungeordnet bleibt. Wertvoll ist, was auffindbar und handhabbar ist.
Erbenstellung, Vollmacht und Anbieterprozesse sauber trennen
Viele Anleitungen tun so, als reiche der Satz „digitale Konten sind vererbbar“. Das stimmt nur halb. In der Praxis entscheidet zuerst die Erbenstellung, dann die Vollmacht, dann der konkrete Prozess des Anbieters. Wer diese Ebenen vermischt, scheitert oft an Formalien, obwohl die Rechtslage eigentlich günstig ist.
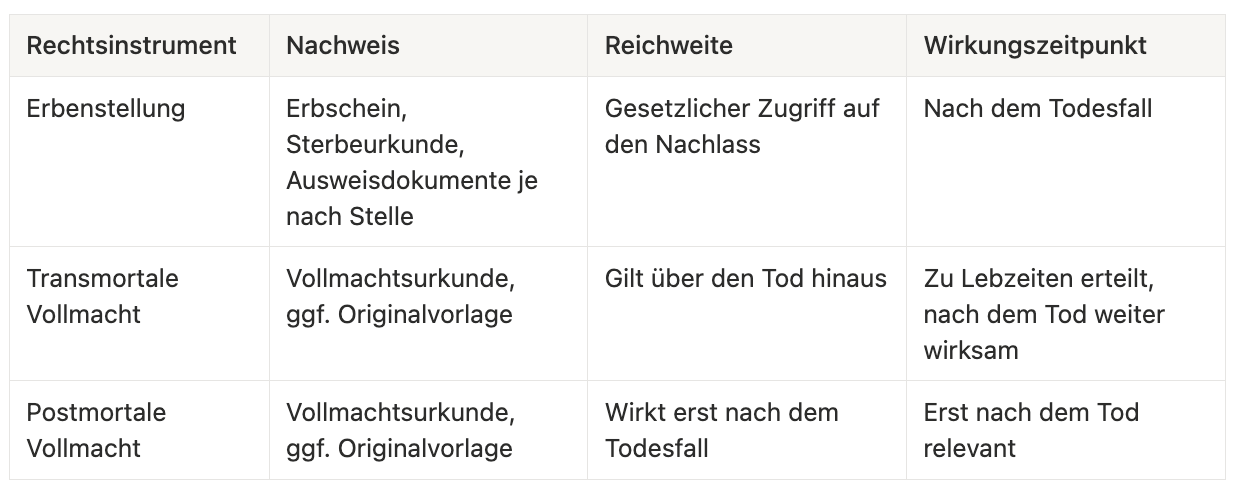
Die entscheidende Praxisfrage lautet nicht, ob jemand irgendetwas darf, sondern welche Handlung mit welchem Nachweis möglich ist. Manche Anbieter verlangen einen Erbschein, andere eine Sterbeurkunde, wieder andere eine eigene Vollmacht oder ein internes Formular. Manche geben nur Auskunft oder erlauben die Löschung, aber keinen vollständigen Zugriff.
Die richtige Vollmacht muss zur Aufgabe passen
Eine normale Kontovollmacht ist nicht automatisch ein Freifahrtschein für E-Mail, Cloud oder soziale Netzwerke. Wer digitalen Nachlass regeln will, braucht eine Vollmacht, die digitale Angelegenheiten ausdrücklich einschließt und klar beschreibt, was die beauftragte Person tun darf. Dazu gehören Kündigung, Sicherung, Auskunft, Übertragung und Löschung, jeweils mit der passenden Nachweislogik.
Die Grundidee ist einfach. Die Erbenstellung schafft die rechtliche Position, die Vollmacht schafft Handlungsspielraum, und der Anbieterprozess bestimmt die Form der Durchsetzung. Wer diesen Dreiklang sauber vorbereitet, spart den Angehörigen später unnötige Schleifen über Service-Hotlines, Sterbeurkunden und Rückfragen.
Für eine strukturierte Formularbasis kann der Vorsorgevollmacht-Vordruck als Ausgangspunkt dienen, wenn er anschließend passend zur digitalen Lage ergänzt wird. Entscheidend bleibt dabei immer die inhaltliche Klarheit, nicht die bloße Existenz eines Dokuments.
Risiken priorisieren und Vermögenswerte gewichten
Ein Streaming-Abo kostet Nerven. Ein Cloud-Speicher mit Familienunterlagen verlangt sofortiges Handeln. Eine Plattform mit laufenden Kosten oder steuerlichen Folgen erst recht. Wer digitalen Nachlass regeln will, ordnet deshalb zuerst nach Zugriffsdringlichkeit, Schadenspotenzial und Übertragbarkeit.
So wird priorisiert
Zugriffsdringlichkeit betrifft alles, was sofort Kosten oder Pflichten auslöst. Dazu gehören laufende Miet-, Energie-, Hosting- oder Abo-Verträge. Reagiert niemand rechtzeitig, laufen Zahlungen weiter oder Fristen verstreichen.
Schadenspotenzial meint Identitätsmissbrauch, Datenverlust und mögliche Haftungs- oder Steuerfolgen. Ein kompromittiertes E-Mail-Konto kann weitere Zugänge öffnen, ein ungesichertes Cloud-Archiv kann sensible Informationen preisgeben. Hier zählt Geschwindigkeit, nicht Bequemlichkeit.
Übertragbarkeit beantwortet die praktische Frage, ob ein Eintrag weitergeführt, nur gekündigt oder vollständig gelöscht werden muss. Manche Konten lassen sich sinnvoll übertragen, andere sind an persönliche Nutzungsrechte gebunden und sollten nach Sicherung beendet werden.
Was zuerst, was später
Ein Abonnement ohne Folgewirkung kann warten. Ein Konto mit Zahlungsfunktion nicht. Ein Cloud-Speicher mit privaten Dokumenten sollte zuerst gesichert werden, bevor irgendetwas gelöscht wird. Ein Gerät mit Familienfotos braucht zunächst eine Datensicherung, erst danach den Reset.
Steuerliche Bewertung erfasst nur einen Teil der praktischen Relevanz. Der operative Blick muss breiter sein als ein reiner Euro-Betrag. Wer Konten nach Kategorien und Folgen ordnet, entscheidet sauberer als jemand, der nur den vermeintlich höchsten Wert sucht.
Ein guter Prioritätsplan fragt zuerst: Was brennt? Erst danach: Was ist am wertvollsten?
Entscheidungslogik nach Kontoklassen
Ein einziger Text für alle Konten ist zu grob. E-Mail, Cloud, Social Media, Abos, Kryptowerte und Geräte folgen unterschiedlichen Regeln, und genau daran scheitert in der Praxis der Standardratgeber. Wer sauber vorgeht, legt pro Kontoklasse fest, welche Handlung sinnvoll ist, welcher Nachweis nötig wird und wie die Fristlage aussieht.
E-Mail und Cloud verlangen zuerst Überblick
E-Mail ist oft der Startpunkt, weil sich darüber viele andere Konten finden lassen. Die richtige Handlung ist hier meist Zugriff zur Sichtung, dann Weiterleitung, Kündigung oder Löschung, je nach Inhalt. Bei Cloud-Speichern steht zuerst die Sicherung im Vordergrund, dann die Entscheidung, ob Daten archiviert oder das Konto geschlossen wird.
Social Media und Abos brauchen klare Zielvorgaben
Bei sozialen Netzwerken geht es oft um Memorialisierung oder Löschung, bei Abonnements meist um Kündigung. Der Nachweis kann je nach Anbieter unterschiedlich ausfallen, deshalb hilft kein pauschaler Ansatz. Eine Vertrauensperson sollte genau wissen, was zu tun ist, statt erst im Ernstfall zu überlegen.
Kryptowerte und Endgeräte sind besonders sensibel
Bei Kryptowerten geht es um Wallet-Zugriff, Sicherung und gegebenenfalls Transfer. Hier ist die technische Zugangskette kritisch, weil ohne Wiederherstellungsweg kein sauberer Zugriff möglich ist. Endgeräte wiederum liefern oft die entscheidenden Daten, deshalb sollten Datenextraktion und anschließender Reset klar geregelt sein.
Für eine strukturierte Begleitung kann Notfallplanung mit Expert:in als einmalige, persönliche Unterstützung sinnvoll sein, wenn eine Familie den Plan nicht allein aufsetzen will. Die Kernregel bleibt trotzdem dieselbe, jede Kontoklasse braucht ihre eigene Entscheidung.
Privatsphäre, Datenschutz und der selektive Zugriff
Wer den digitalen Nachlass sauber regeln will, gibt nicht pauschal alles frei. Viele wollen gerade nicht, dass nach dem Tod private Inhalte automatisch gelesen werden. Darum muss der Plan den Zugriff sauber trennen von Auskunft, Übertragung, Archivierung und Löschung.
Nicht jede Berechtigung muss alles öffnen
Bank- und Vertragskonten können für eine Person freigegeben sein, private Nachrichten und Fotos bewusst nicht. Diese Trennung muss ausdrücklich festgehalten werden, sonst erhält die Hilfsperson mehr Einblick, als gewollt war.
Der Wunsch nach Schutz privater Inhalte ist weit verbreitet, die Vorsorge bleibt in der Praxis oft bei Zugangsdaten stehen. Genau dort liegt der Fehler. Eine belastbare Regelung braucht Rollen, Freigaberegeln und zeitliche Beschränkungen. Ein Passwortblatt allein reicht dafür nicht aus.
Datenschutz endet nicht mit dem Tod. Im Nachlass wird er konkret.
Selektiver Zugriff verlangt auch klare Grenzen bei gemeinsamen Fotos, fremden Nachrichten und beruflichen Daten. Was technisch lesbar ist, sollte nicht automatisch gelesen werden. Die eigentliche Aufgabe lautet: Zugriffe so festlegen, dass private Inhalte geschützt bleiben und nur das freigegeben wird, was wirklich freigegeben werden soll.
Wer sensible Dokumente getrennt ablegen will, nutzt einen Digitaler Tresor für Freigaben und Hinterlegungen. Entscheidend ist immer die konkrete Regel: Wer darf was, wann und mit welchem Zweck sehen.
Pflegeplan, Aktualisierung und Notfall-Abruf im Alltag
Digitaler Nachlass ist kein einmaliges Projekt. Ein brauchbarer Plan lebt davon, dass er mitwächst und nicht veraltet. Wer ihn nur einmal anlegt und dann liegen lässt, hinterlässt später ein hübsches, aber unbrauchbares Dokument.
Ein 12-Monats-Rhythmus, der funktioniert
Im Quartal reicht ein Schnellcheck für zeitkritische Konten. Dabei geht es um alles mit laufenden Kosten, wiederkehrenden Fristen oder möglichem Sofortschaden. Wenn sich dort etwas ändert, muss der Eintrag sofort angepasst werden.
Einmal im Jahr folgt der vollständige Review. Dann werden Versionsdatum, Verantwortlichkeit und jede Änderungsentscheidung festgehalten. So ist später nachvollziehbar, was aktuell gilt und was nur noch Altbestand ist.
Die häufigsten Fehler und die knappe Korrektur
- Veraltete Wiederherstellungs-E-Mail: Die hinterlegte Adresse muss sofort aktualisiert werden.
- Fehlende Backup-Codes für Zwei-Faktor-Authentifizierung: Codes sichern und separat hinterlegen.
- Unklare Zuständigkeit zwischen Erben und Bevollmächtigten: Rollen schriftlich trennen.
- Keine konkrete Handlungsanweisung pro Konto: Für jedes Konto eine Aktion festlegen.
- Nur eine Passwortliste ohne Kontext: Immer Anbieter, Zweck und gewünschte Behandlung ergänzen.
Ein Registereintrag kann den Erstkontakt erleichtern, ersetzt aber keinen technischen Zugriff. Er hilft dabei, dass Berechtigte schneller gefunden werden, öffnet aber kein Konto und entschlüsselt keinen Tresor. Der eigentliche Zugriff muss separat geregelt sein.
Für den praktischen Familienalltag kann der Notfallordner Familie als Ablagepunkt für die wichtigsten Hinweise dienen, wenn digitale und analoge Vorsorge zusammengeführt werden sollen. Die Regel bleibt einfach, einmal im Jahr prüfen, bei jeder wesentlichen Änderung sofort nachziehen.
Wer den digitalen Nachlass jetzt sauber regeln will, braucht keinen Großumbau, sondern einen klaren Startpunkt. VorsorgePlaner.online bietet dafür Vorlagen, einen digitalen Tresor und Unterstützung, damit Dokumente, Zuständigkeiten und Notfallzugriff zusammenpassen. Wer den eigenen Fall strukturiert angehen will, sollte dort anfangen und den digitalen Nachlass nicht länger dem Zufall überlassen.
Diese Seite mit Familie / Freund:innen teilen:


Ausgezeichnet durch das BSZF (Bescheinigungsstelle Forschungszulage) im Auftrag des Bundesministeriums für Forschung, Technologie und Raumfahrt

VorsorgePlaner
B2B Softwarelösung
Copyright © VorsorgePlaner 2026
for more respect and fairness