VorsorgePlaner / Themenwelten / Behörden und Ämter / Witwenrente
Wie lange muss man verheiratet sein für Witwenrente? 2026
Bei Ehen, die ab dem 1. Januar 2002 geschlossen wurden, muss die Ehe bis zum Todestag mindestens ein Jahr bestanden haben; bei Ehen vor dem 1. Januar 2002 gibt es keine Mindestdauer. Auch bei einer kürzeren Ehe kann ein Anspruch bestehen, wenn sich die Vermutung einer Versorgungsehe widerlegen lässt.
Bedeutet eine lange Ehe deshalb automatisch eine hohe oder lebenslange Witwenrente? Nein. Die Ehedauer entscheidet zunächst über den Zugang zur Hinterbliebenenrente, nicht über deren Höhe oder Zahlungsdauer. Wer diese Fragen trennt, kann den eigenen Fall besser einordnen und gezielt die passenden Unterlagen zusammenstellen.
Die Mindestdauer der Ehe nach Fallgruppen
Für die erste Einordnung sind das Eheschließungsdatum und die tatsächliche Dauer der Ehe entscheidend. Anschließend prüft der Rentenversicherungsträger, ob weitere Voraussetzungen erfüllt sind oder bei einer kurzen Ehe besondere Umstände berücksichtigt werden müssen.
Mindestdauer der Ehe nach Fallgruppe
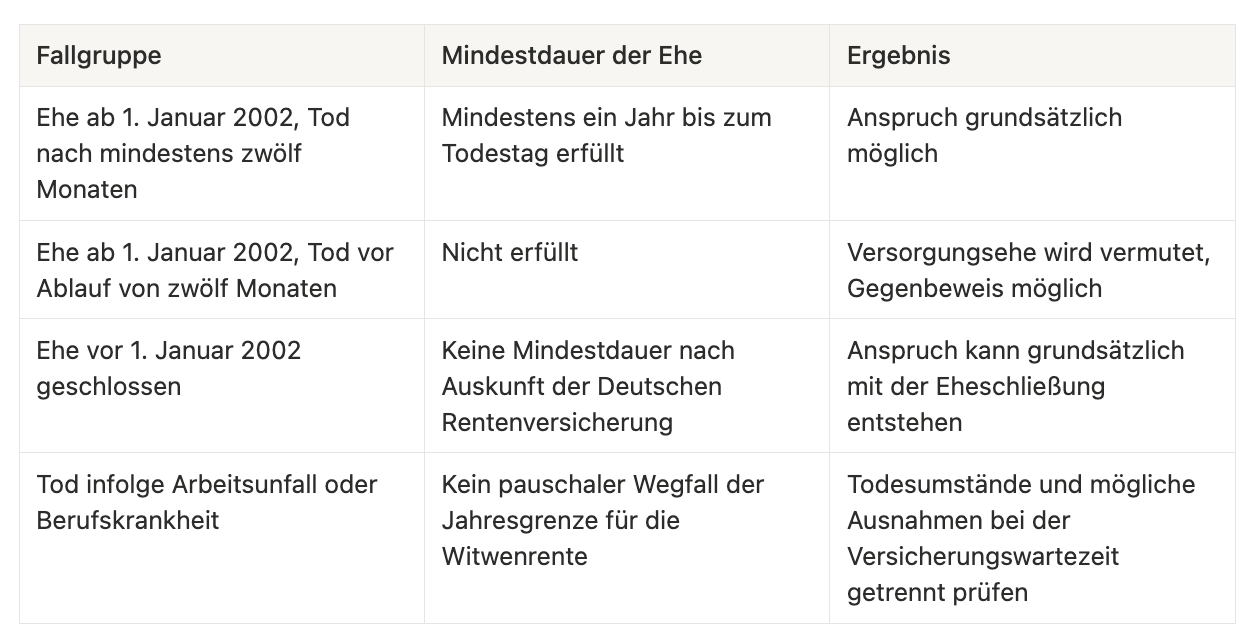
Die Formulierung grundsätzlich möglich ist wichtig. Sie bedeutet, dass die Ehedauer einem Anspruch zunächst nicht entgegensteht. Eine Bewilligung ist damit noch nicht zugesagt, denn auch die Versicherungszeiten der verstorbenen Person und die persönlichen Voraussetzungen der hinterbliebenen Person müssen passen.
Unfalltod und Ehedauer nicht verwechseln
Bei einem Arbeitsunfall werden häufig unterschiedliche Voraussetzungen miteinander vermischt. Die versicherungsrechtliche Wartezeit betrifft den Versicherungsverlauf der verstorbenen Person. Die Prüfung einer Versorgungsehe betrifft dagegen die Frage, aus welchen Gründen geheiratet wurde.
Ein unerwarteter Unfalltod kann dafür sprechen, dass bei der Hochzeit keine Versorgung im Todesfall im Vordergrund stand. Daraus folgt aber keine pauschale Regel, nach der bei jedem Arbeitsunfall oder jeder Berufskrankheit die Mindestdauer der Ehe automatisch entfällt.
Wichtig für die Einordnung: Eine Ausnahme bei der Versicherungswartezeit ersetzt nicht automatisch die Prüfung der Ehedauer.
Auch eine lange Partnerschaft vor der Trauung ist nicht mit einer langen Ehe gleichzusetzen. Für die Ehedauer zählt die rechtlich bestehende Ehe. Das vorherige Zusammenleben kann jedoch bei der Bewertung einer kurzen Ehe eine wichtige Rolle spielen.
Für eine erste Anfrage beim Rentenversicherungsträger sollten Heiratsurkunde und Sterbeurkunde bereitliegen. Damit lassen sich Eheschließungsdatum und Todestag eindeutig angeben. Angaben wie kurz vor dem Hochzeitstag oder schon lange zusammen reichen für eine verlässliche Prüfung nicht aus.
Warum die Jahresgrenze gilt und wie die Ehedauer gezählt wird
Die Jahresgrenze wirkt vereinfacht wie eine Probezeit. Der Gesetzgeber will verhindern, dass ein Anspruch auf Hinterbliebenenversorgung überwiegend durch eine Eheschließung kurz vor dem Tod geschaffen wird. Anders als bei einer echten Probezeit kann aber auch eine kürzere Ehe einen Anspruch begründen.
Nach § 46 Absatz 2a SGB VI wird bei einer Ehedauer von weniger als einem Jahr grundsätzlich eine Versorgungsehe vermutet; die Mindestdauer gilt für Ehen, die ab dem 1. Januar 2002 geschlossen wurden. Entscheidend ist dabei, ob die Versorgung der hinterbliebenen Person der alleinige oder überwiegende Zweck der Eheschließung war.
Tatsächliche Ehe statt gemeinsamer Zukunftspläne
Gezählt wird vom Tag der Eheschließung bis zum Todestag. Weder eine frühere Verlobung noch die Absicht, dauerhaft zusammenzubleiben, verlängert diesen Zeitraum. Maßgeblich ist nicht, wie lange die Ehe geplant war, sondern wie lange sie tatsächlich bestanden hat.
Als reine Kalenderillustration lässt sich eine Hochzeit am 15. März 2024 betrachten: Bei einem Tod am 15. März 2025 ist der Jahrestag erreicht, bei einem Tod am 14. März 2025 noch nicht. Solche knappen Fälle sollten anhand der Urkunden geprüft werden, statt die Dauer nur überschlägig in Monaten zu schätzen.
Trennung ist nicht dasselbe wie Scheidung
Eine räumliche oder persönliche Trennung beendet die Ehe nicht. Getrenntlebende Ehegatten sind weiterhin verheiratet, solange die Ehe nicht rechtskräftig geschieden wurde. Deshalb darf eine Trennung bei der Berechnung nicht einfach als Ende der Ehe eingesetzt werden.
Eine rechtskräftige Scheidung ist dagegen anders zu beurteilen: Dann besteht beim Tod keine Ehe mehr, auf die sich der reguläre Anspruch auf Witwen- oder Witwerrente stützen könnte. Mögliche Sonderansprüche geschiedener Personen benötigen eine eigene Prüfung.
Die Regeln betreffen Witwen und Witwer gleichermaßen. Wer nach „Wie lange muss man verheiratet sein für Witwenrente?“ sucht, findet deshalb häufig nur die weibliche Bezeichnung, obwohl die grundlegende Prüfung unabhängig vom Geschlecht erfolgt. Gemeint ist hier die Leistung aus der gesetzlichen Rentenversicherung, nicht eine betriebliche oder private Hinterbliebenenversorgung.
Versorgungsehe und wie man den Gegenbeweis führt
Eine kurze Ehe bedeutet nicht automatisch, dass der Rentenanspruch ausgeschlossen ist. Versorgungsehe bezeichnet zunächst eine gesetzliche Vermutung, keine abschließende Feststellung über die Beziehung. Die hinterbliebene Person kann Umstände darlegen, die gegen einen überwiegenden Versorgungszweck sprechen.
Dabei genügt eine allgemeine Erklärung, das Paar habe sich geliebt, häufig nicht. Hilfreicher ist eine nachvollziehbare Darstellung: Wie entstand der Heiratsentschluss, welche gemeinsamen Pläne gab es, und welche Unterlagen bestätigen diese Entwicklung? Die Darlegungs- und Nachweislast für die widerlegenden Umstände liegt bei der hinterbliebenen Person.
Welche Nachweise helfen können
Die Unterlagen sollten möglichst aus unterschiedlichen Lebensbereichen stammen. Nicht die Menge allein ist entscheidend, sondern ob sich daraus ein stimmiges Bild der Beziehung und des Heiratsentschlusses ergibt.
- Beziehung vor der Hochzeit: Briefe, Nachrichten, Fotos oder bereits organisierte Hochzeitsvorbereitungen können zeigen, dass die Eheschließung länger geplant war.
- Gemeinsamer Alltag: Mietverträge, Meldebescheinigungen und gemeinsam abgeschlossene Verträge können einen bestehenden Haushalt belegen.
- Familiäre Bindungen: Gemeinsame Kinder und die tatsächlich gelebte Verantwortung füreinander gehören zur Gesamtbetrachtung.
- Gemeinsame Zukunftspläne: Unterlagen zu einem geplanten Umzug, einer Wohnung oder anderen längerfristigen Vorhaben können die Darstellung ergänzen.
- Aussagen aus dem Umfeld: Angehörige oder Freunde können konkrete Beobachtungen zum Heiratsentschluss schildern. Aussagekräftiger als allgemeine Wertungen sind zeitlich einordenbare Ereignisse.
Ein gemeinsames Konto oder ein Foto beweist für sich genommen noch keinen bestimmten Heiratszweck. Auch eine langjährige Beziehung garantiert keine Anerkennung. Der Rentenversicherungsträger bewertet die Umstände insgesamt.
Entscheidend ist eine nachvollziehbare Lebensgeschichte mit passenden Belegen, nicht ein möglichst großer Stapel privater Unterlagen.
Wenn eine schwere Erkrankung bekannt war
War bei der Trauung bereits eine lebensbedrohliche Erkrankung bekannt, wird besonders genau geprüft, welche Motive für die Hochzeit ausschlaggebend waren. Das bedeutet nicht automatisch, dass der Gegenbeweis ausgeschlossen ist. Bereits zuvor konkret gefasste Heiratspläne können beispielsweise für die Bewertung wichtig sein.
Sinnvoll ist eine sachliche Zeitleiste mit Belegen zu den wesentlichen Ereignissen. Sie sollte auch schwierige Umstände offen benennen, statt erkennbare Widersprüche zu übergehen.
Nach dem Antrag kann der Rentenversicherungsträger ergänzende Fragen stellen oder eine Anhörung durchführen. Anschließend ergeht ein schriftlicher Bescheid. Bei einer Ablehnung kommt ein Widerspruch innerhalb der dort genannten Frist in Betracht; dafür sollte insbesondere geprüft werden, welche Umstände die Behörde nicht oder anders gewürdigt hat.
Weitere Voraussetzungen und Rentenarten
Die Ehedauer entscheidet über eine mögliche Zugangsvoraussetzung. Rentenart und Zahlbetrag hängen von weiteren Regeln ab. Für die kleine und große Witwen- oder Witwerrente gelten unterschiedliche Voraussetzungen.
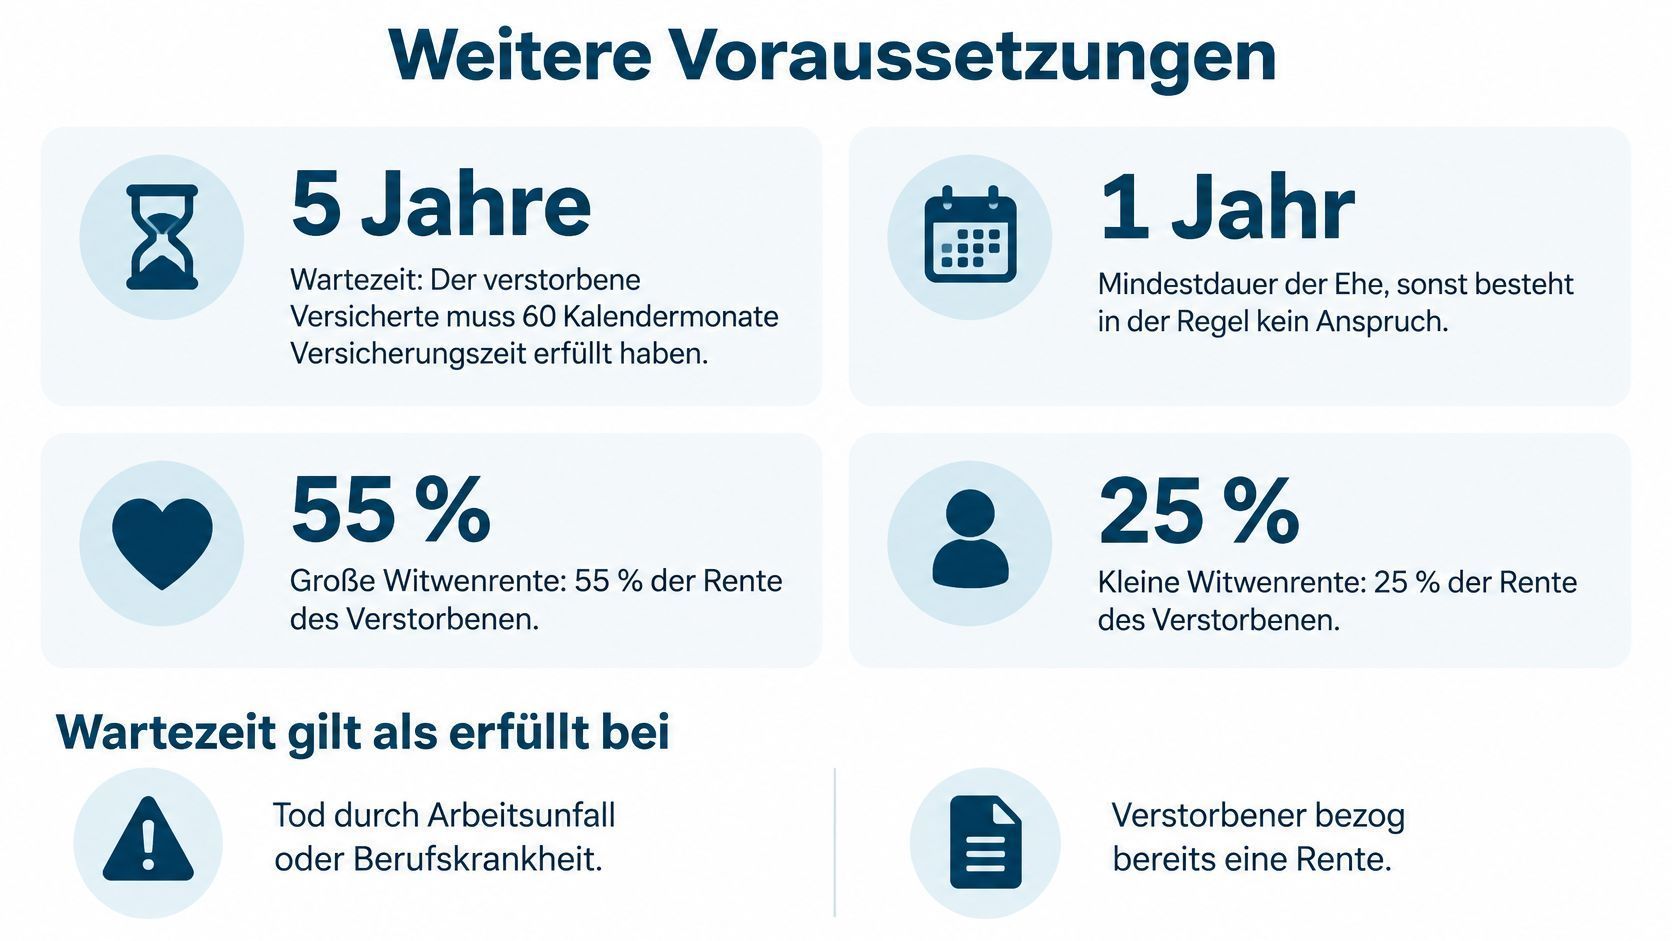
Die Deutsche Rentenversicherung erläutert die Hinterbliebenenrente im Antragsformular: Als regelmäßiger Anteil sind 25 Prozent der Versichertenrente für die kleine und 55 Prozent für die große Witwen- oder Witwerrente vorgesehen. Die kleine Rente ist grundsätzlich auf 24 Kalendermonate begrenzt. Auch die verstorbene Person muss grundsätzlich die allgemeine Wartezeit von fünf Jahren erfüllt haben. Die Deutsche Rentenversicherung beschreibt diese Voraussetzung ebenfalls in ihren Informationen zur Hinterbliebenenrente.
Kleine und große Witwen- oder Witwerrente
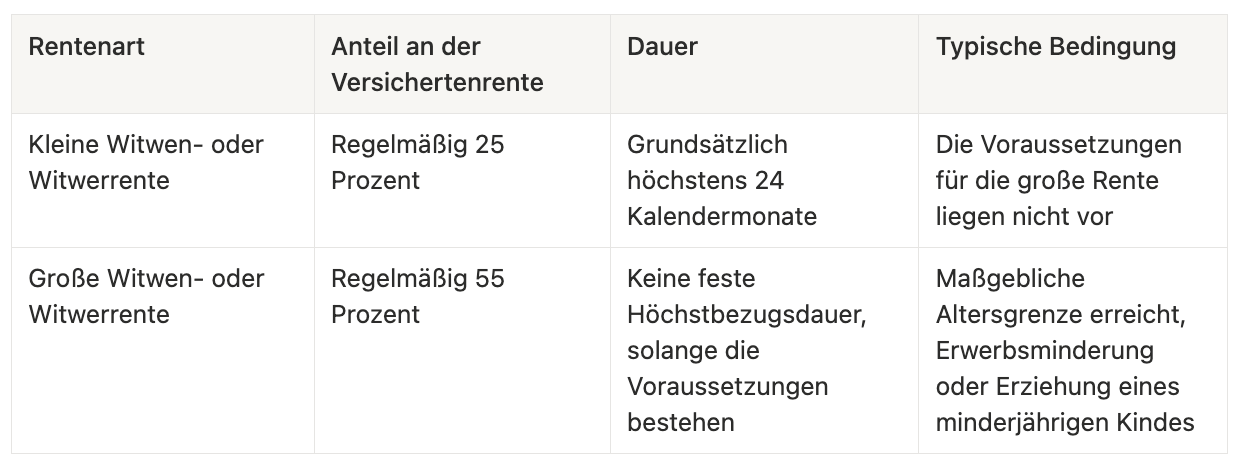
Die Tabelle zeigt die regelmäßigen Regeln. Eine konkrete Ausnahme betrifft die Erziehung eines minderjährigen Kindes: Sie kann einen Anspruch auf die große Witwen- oder Witwerrente begründen, auch wenn die Altersgrenze noch nicht erreicht ist. Keine feste Höchstbezugsdauer bedeutet zudem nicht, dass sich die Voraussetzungen nie ändern können.
Versicherungszeiten und persönliche Lebenslage
Die allgemeine Wartezeit betrifft die verstorbene versicherte Person, nicht die hinterbliebene. Sie kann beispielsweise bereits durch einen bestehenden Rentenbezug erfüllt sein. Auch eine vorzeitige Erfüllung, etwa infolge eines Arbeitsunfalls, kommt infrage. Maßgeblich ist der Versicherungsverlauf.
Bei einem Todesfall im Jahr 2025 liegt die Altersgrenze für die große Witwen- oder Witwerrente bei 46 Jahren und 4 Monaten, wie die Deutsche Rentenversicherung zu Hinterbliebenenrenten erläutert. Der Wert gilt nicht automatisch für andere Sterbejahre.
Eine erneute Heirat oder die Begründung einer eingetragenen Lebenspartnerschaft beendet grundsätzlich den laufenden Anspruch. Eine bewilligte Hinterbliebenenrente bleibt deshalb an die jeweils geltenden Voraussetzungen gebunden.
Drei Beispiele aus dem Alltag
Die folgenden Fälle sind fiktive Illustrationen und keine individuelle Rechtsberatung. Sie zeigen, welche Fragen bei ähnlicher Ausgangslage zu unterschiedlichen Prüfungen führen können.
Anna und Jörg mit einer kurzen Ehe
Anna und Jörg heiraten nach langjährigem Zusammenleben. Jörg stirbt unerwartet noch vor dem ersten Hochzeitstag. Beide haben eine gemeinsame Tochter und hatten die Hochzeit bereits geplant, bevor gesundheitliche Probleme auftraten.
Anna legt nicht nur Familienfotos vor. Sie ergänzt den gemeinsamen Mietvertrag, Unterlagen zu den Hochzeitsvorbereitungen und konkrete Aussagen von Personen, die von den früheren Heiratsplänen wussten. So kann der Rentenversicherungsträger den Heiratsentschluss zeitlich einordnen.
Ergebnis: Ein Gegenbeweis kommt in Betracht. Ob er gelingt, hängt von der Gesamtwürdigung ab, nicht allein vom gemeinsamen Kind oder der vorherigen Beziehungsdauer.
Kurze Ehe und tödlicher Arbeitsunfall
Ein frisch verheirateter Ehemann stirbt infolge eines Arbeitsunfalls. Seine Frau hat Unfallunterlagen und Schriftverkehr zur Anerkennung des Ereignisses. Sie vermutet zunächst, damit sei jede weitere Anspruchsprüfung erledigt.
Tatsächlich müssen unterschiedliche Fragen beantwortet werden. Die Unfallunterlagen können für die Versicherungswartezeit wichtig sein; der unerwartete Tod kann zugleich gegen eine auf Versorgung ausgerichtete Hochzeit sprechen. Beides sollte im Antrag sachlich dargestellt werden.
Ergebnis: Die Unfallursache ist bedeutsam, ersetzt aber keine vollständige Prüfung der Witwenrente.
Ältere Ehe mit noch ungeklärtem Versicherungsverlauf
Eine Ehe wurde vor dem gesetzlichen Stichtag geschlossen. Nach dem Tod der Ehefrau liegen dem Witwer zwar die Personenstandsurkunden vor, aber kaum Unterlagen zu ihrem Erwerbsleben. Sie hatte zeitweise gearbeitet und sich zeitweise um die Familie gekümmert.
Der Witwer sollte den Anspruch nicht allein aus der langen Ehe ableiten. Zunächst muss der Rentenversicherungsträger den Versicherungsverlauf klären und anschließend die persönlichen Voraussetzungen für die passende Rentenart prüfen.
Ergebnis: Die Mindestdauer ist hier nicht das Problem. Entscheidend sind die übrigen Anspruchsvoraussetzungen.
Eine gute Vorbereitung ordnet jedem Sachverhalt die passende Frage zu: Ehe, Heiratsmotiv, Versicherungsverlauf oder persönliche Lebenslage.
Anspruch prüfen und Rente beantragen
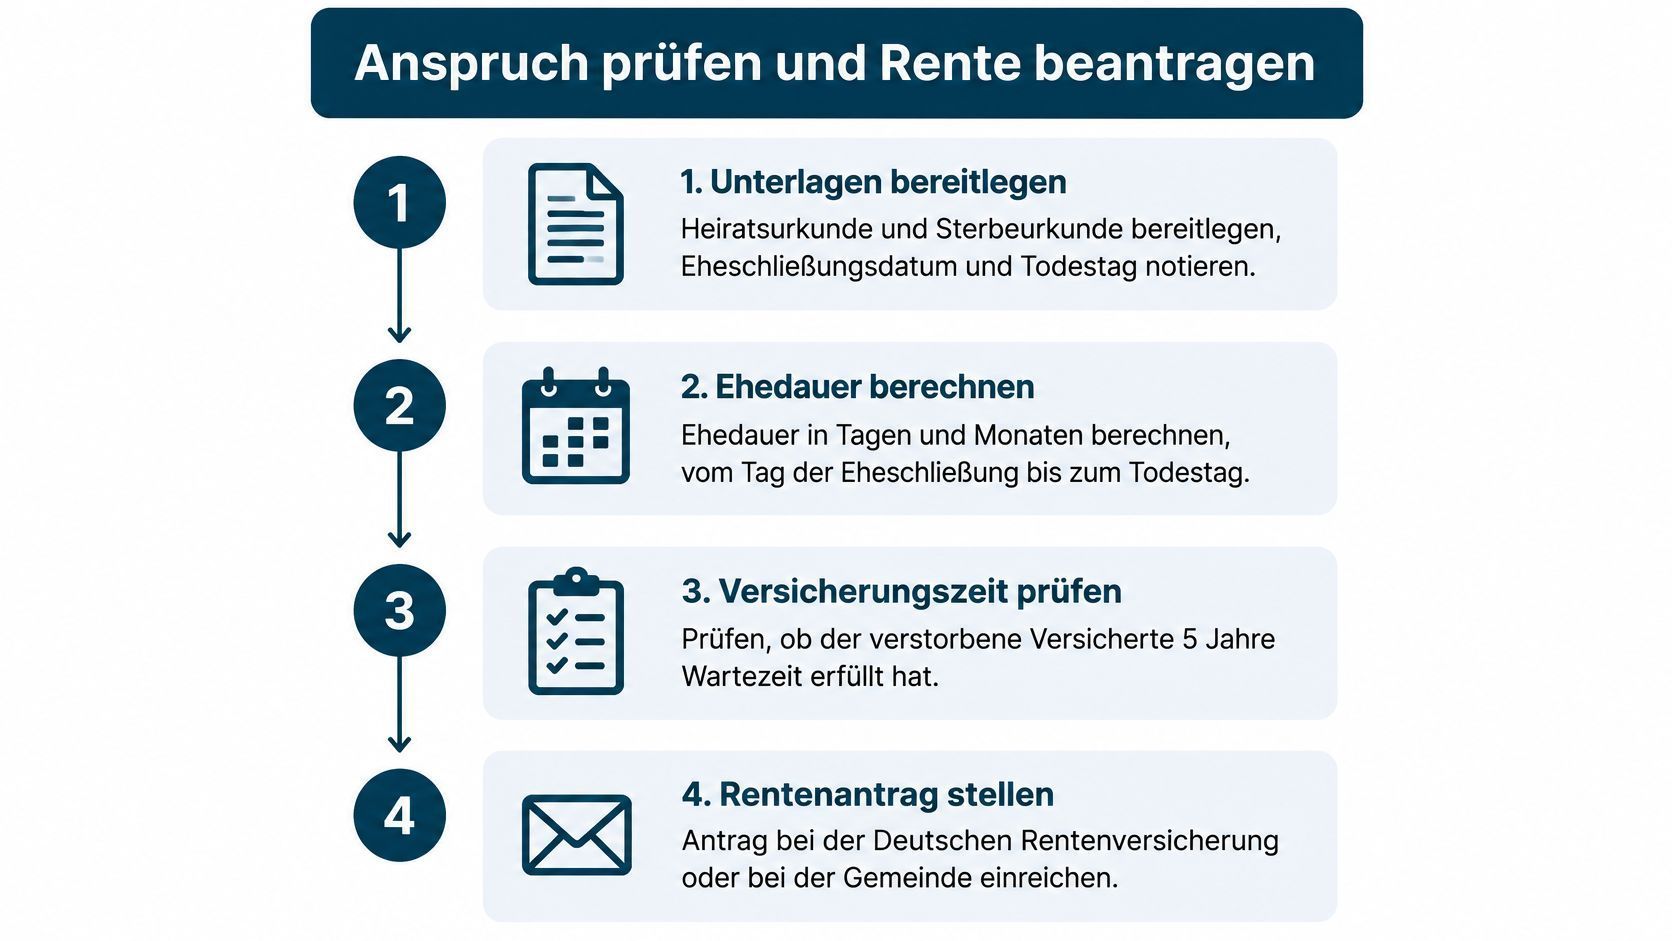
Ein geordneter Antrag erleichtert Rückfragen und verhindert, dass wichtige Umstände nur beiläufig erwähnt werden. Fehlende Nachweise lassen sich in der Regel nachreichen; wer auf vollständige Unterlagen wartet, verzögert den Prüfbeginn ohne Not.
- Urkunden in der richtigen Form zusammenstellen. Der Rentenversicherungsträger verlangt für den Antrag in der Regel die Heiratsurkunde beziehungsweise eine beglaubigte Abschrift aus dem Eheregister sowie die Sterbeurkunde. Wer mehrfach verheiratet war, legt die Urkunden aller Ehen vor. Welche Personenstandsurkunden es gibt und wie sie sich unterscheiden, hilft bei der Einordnung der benötigten Dokumente.
- Die Ehedauer nachvollziehbar festhalten. Eheschließungsdatum und Todestag sollten direkt aus den Urkunden übernommen werden. Bei einem knappen Zeitraum ist eine Prüfung durch den Rentenversicherungsträger sinnvoller als eine überschlägige eigene Rechnung.
- Besondere Umstände getrennt notieren. Dazu gehören eine Eheschließung vor dem gesetzlichen Stichtag, ein unerwarteter Unfalltod oder eine bereits bei der Hochzeit bekannte Erkrankung. So bleiben Fragen zur Ehedauer und zum Versicherungsverlauf auseinandergehalten.
- Bei kurzer Ehe Belege ordnen. Eine Zeitleiste zum Heiratsentschluss hilft, Fotos, Verträge und mögliche Zeugenaussagen zuzuordnen. Private Unterlagen sollten gezielt ausgewählt werden: Was die gemeinsame Lebensplanung belegt, gehört dazu; was keinen erkennbaren Zusammenhang hat, schwächt die Darstellung eher.
- Versicherungs- und Rentenunterlagen ergänzen. Benötigt werden insbesondere die Versicherungsnummer der verstorbenen Person und vorhandene Rentenbescheide. Auch Angaben zur eigenen Lebenssituation und zum Einkommen sollten vorbereitet werden.
- Den Antrag beim zuständigen Rentenversicherungsträger stellen. Versicherungsämter und zuständige kommunale Stellen unterstützen bei der Antragstellung. Ein Rentenanspruch wird nicht allein dadurch bearbeitet, dass ein Todesfall standesamtlich erfasst wurde.
- Eingang und offene Nachweise dokumentieren. Eine Kopie des Antrags, eine Eingangsbestätigung und eine Liste nachzureichender Unterlagen helfen, den Überblick zu behalten. Zahlungsbeginn und mögliche Rückwirkung sollten für den konkreten Fall ausdrücklich geklärt werden.
Unterlagen auffindbar halten
Urkunden, Versicherungsunterlagen und Schriftwechsel sollten so abgelegt sein, dass berechtigte Angehörige sie im Ernstfall finden können. VorsorgePlaner Plus bietet dafür einen Digitalen Tresor, in dem die Dokumente jederzeit für die vorsorgende Person und ihren VorsorgePlaner zugänglich sind und aktualisiert werden können. Über den gesetzlichen Rentenanspruch entscheidet jedoch ausschließlich der zuständige Rentenversicherungsträger.
Als nächster Schritt genügt eine geordnete Übersicht: vorhandene Dokumente, fehlende Nachweise und offene Fragen. Damit lässt sich eine Auskunft gezielt einholen, ohne bereits jedes Detail selbst rechtlich bewerten zu müssen.
VorsorgePlaner.online unterstützt bei der strukturierten Erstellung und Ablage persönlicher Vorsorgedokumente, damit Angehörige wichtige Unterlagen im Ernstfall leichter finden können. Die Vorsorge lässt sich online selbstständig erledigen oder jederzeit mit einer Beraterin oder einem Berater organisieren; das Vorsorgegespräch ist kostenlos und unverbindlich. Für die Vorbereitung der eigenen Vorsorge und die Organisation wichtiger Unterlagen bietet VorsorgePlaner.online einen passenden Einstieg.
Diese Seite mit Familie / Freund:innen teilen:


Ausgezeichnet durch das BSZF (Bescheinigungsstelle Forschungszulage) im Auftrag des Bundesministeriums für Forschung, Technologie und Raumfahrt

VorsorgePlaner
B2B Softwarelösung
Copyright © VorsorgePlaner 2026
for more respect and fairness