VorsorgePlaner / Themenwelten / Behörden und Ämter / Muster Kündigung Lebensversicherung
Lebensversicherungen kündigen Muster: 6 Vorlagen
Du sitzt mit deiner Police vor dir, das Konto ist am Monatsende zu knapp geworden und der Beitrag soll endlich weg. Jetzt eine kurze Kündigung abzuschicken wirkt einfach. Genau dabei passieren teure Fehler, weil ein formal korrektes Schreiben wirtschaftlich trotzdem nachteilig sein kann, wenn Rückkaufswert, Frist und Alternativen vorher nicht geprüft wurden.
Deshalb bekommst du hier nicht nur einen allgemeinen Text, sondern sechs verschiedene Muster für Lebensversicherungen kündigen Muster für unterschiedliche Lebenslagen. Jedes Lebensversicherungen kündigen Muster enthält einen vollständigen Textbaustein, einen kompakten Versand-Check und eine rechtliche Einordnung in klarer Sprache. So erkennst du, ob du regulär kündigen, widerrufen, erst eine Freigabe einholen oder als bevollmächtigte Person Nachweise beilegen musst.
Ein wichtiger Maßstab vorab. Kündigungen kommen regelmäßig vor, betreffen aber nur einen begrenzten Teil des gesamten Vertragsbestands. Nach den Angaben des GDV zur Stornoquote in der Lebensversicherung lag die Quote 2023 bei 2,56 Prozent, nach 2,51 Prozent in 2022 und 2,57 Prozent in 2021. Diese Zahl sagt nichts über deinen persönlichen Verlust aus. Entscheidend bleibt deine Standmitteilung mit dem aktuellen Rückkaufswert und den bereits erworbenen Überschussansprüchen.
1. Standard-Kündigung einer Kapital-Lebensversicherung (Auszahlung des Rückkaufswerts)
Eine Standard-Kündigung beendet deine laufende Kapitallebensversicherung vor Ablauf. Du bekommst grundsätzlich nicht alle eingezahlten Beiträge zurück, sondern nur den vertraglichen Rückkaufswert plus bereits erworbene Ansprüche aus der Überschussbeteiligung und gegebenenfalls anteilige Schlussüberschüsse. Die Verbraucherzentrale erläutert zur Kündigung und zu oft besseren Alternativen, dass mit der Kündigung auch der Versicherungsschutz endet und der Rückkaufswert besonders in den ersten Vertragsjahren deutlich niedriger liegen kann.
Grund dafür sind verrechnete Abschluss- und Vertriebskosten und möglicherweise ein Stornoabschlag. Ein Beispiel aus dem Alltag. Ein Versicherungsnehmer muss sein Haushaltsbudget kürzen, fordert zuerst schriftlich den aktuellen Rückkaufswert an und vergleicht ihn mit der Beitragssumme, bevor er unterschreibt. Erst danach entscheidet er, ob eine Beitragsfreistellung nicht günstiger ist.
Textbaustein für deine Standard-Kündigung
Mustertext: Hiermit kündige ich meine Kapitallebensversicherung mit der Vertragsnummer [Nummer] zum nächstmöglichen Zeitpunkt. Bitte überweisen Sie den Rückkaufswert einschließlich bereits erworbener Überschussanteile auf mein Konto [IBAN] und senden Sie mir eine schriftliche Bestätigung sowie eine nachvollziehbare Abrechnung zu.
Ergänze immer deinen vollständigen Namen, deine Anschrift, die Anschrift des Versicherers, Ort, Datum und deine Unterschrift. Nenne ausdrücklich, ob du zum nächstmöglichen Zeitpunkt oder zu einem bestimmten Termin kündigst. So vermeidest du Rückfragen und eine unbeabsichtigte Verzögerung.
Versand-Check und Einordnung
- Standmitteilung prüfen: Vergleiche Rückkaufswert, eingezahlte Beiträge und beitragsfreie Versicherungssumme schriftlich.
- Alternativen abwägen: Prüfe Beitragsfreistellung, Laufzeitverkürzung oder Vertragsänderung, bevor der Schutz vollständig endet.
- Nachweis sichern: Versende per Einschreiben mit Rückschein und bewahre Kopie und Beleg auf.
- Vorsorge mitdenken: Wer Todesfallschutz anders organisieren will, findet in der Erläuterung zur Sterbegeldversicherung im Vorsorge-Glossar eine sachliche Einordnung dieses Begriffs.
Rechtlich ist die Kündigung in der Regel unumkehrbar. Sobald sie wirksam wird, entfällt der Schutz für deine Angehörigen. Deshalb gehört die wirtschaftliche Prüfung immer vor das Unterschreiben, nicht danach.
2. Widerspruch bzw. Widerruf innerhalb der Widerrufsfrist nach Vertragsabschluss
Die Police liegt erst seit Kurzem auf deinem Tisch, und beim Lesen merkst du: Der Vertrag passt nicht zu deinem Bedarf. Wenn die Widerrufsfrist noch läuft, kannst du den Vertrag meist widerrufen, statt ihn zu kündigen. Ein Widerruf zielt auf die Rückabwicklung. Dabei können bereits gezahlte Beiträge erstattet werden; für den Versicherungsschutz während der Vertragslaufzeit kann ein Betrag einbehalten werden.
Entscheidend ist, wann dir die Vertragsunterlagen und die Widerrufsbelehrung zugegangen sind und ob die Belehrung den gesetzlichen Anforderungen entspricht. Bewahre deshalb die Unterlagen samt Umschlag oder einem anderen Zugangsnachweis auf. Die Daten helfen dir, den Fristbeginn nachzuvollziehen.
Textbaustein für deinen Widerruf
Hiermit widerrufe ich meine Lebensversicherung mit der Vertragsnummer [Nummer], abgeschlossen am [Datum]. Die Police und die Widerrufsbelehrung habe ich am [Datum] erhalten. Bitte bestätigen Sie mir den Eingang und die Bearbeitung meines Widerrufs schriftlich. Bitte teilen Sie mir außerdem mit, welche Beträge erstattet und gegebenenfalls für den gewährten Versicherungsschutz einbehalten werden.
Trage die Vertragsdaten und den Zugangstag nur ein, wenn du sie anhand deiner Unterlagen nachvollziehen kannst. Die Anleitung zum Widerruf einer Vorsorgevollmacht zeigt als ergänzendes Beispiel, wie eine Widerrufserklärung klar und eindeutig formuliert wird.
3. Kündigung einer Risikolebensversicherung nach Wegfall des Absicherungsbedarfs
Eine Risikolebensversicherung funktioniert anders als eine Kapitallebensversicherung. Sie zahlt eine vereinbarte Summe, wenn die versicherte Person während der Laufzeit stirbt. Sie bildet in der Regel kein Sparguthaben und besitzt deshalb keinen Rückkaufswert, den du dir auszahlen lassen kannst.
Der typische Anlass für eine Kündigung ist ein entfallener Absicherungszweck. Ein Paar hat seinen Immobilienkredit vollständig getilgt und braucht die Police zur Kreditabsicherung nicht mehr. Eine Familie passt ihre Absicherung an, weil die Kinder finanziell auf eigenen Beinen stehen und kein laufender Unterhalt mehr abgesichert werden muss.
Prüfe trotzdem sorgfältig, ob wirklich keine Verpflichtungen mehr bestehen. Dazu gehören weitere Kredite, Unterhaltspflichten, die Versorgung eines Partners ohne eigenes Einkommen oder erwartete Pflegekosten in der Familie. Endet der Schutz zu früh, lässt er sich später oft nur mit neuer Gesundheitsprüfung wiederherstellen.
Textbaustein für deine Kündigung der Risikoversicherung
Formulierung für deinen Brief: Hiermit kündige ich meine Risikolebensversicherung mit der Vertragsnummer [Nummer] zum [Datum beziehungsweise zum Ende der aktuellen Versicherungsperiode]. Bitte bestätigen Sie mir schriftlich, zu welchem Zeitpunkt der Versicherungsschutz endet, und stellen Sie die Beitragsabbuchung ab diesem Zeitpunkt ein.
Ergänze auch hier Name, Anschrift, Datum und Unterschrift. Wenn ein unwiderrufliches Bezugsrecht eingetragen ist, kläre vorab, ob die bezugsberechtigte Person zustimmen muss. Dasselbe gilt, wenn die Police an eine Bank abgetreten wurde.
Versand-Check
- Restverpflichtungen auflisten: Notiere Kredit, Unterhalt und sonstige finanzielle Verantwortung schriftlich.
- Dokumente abstimmen: Prüfe, ob Testament, Vorsorgevollmacht und Bezugsberechtigungen noch zusammenpassen.
- Endtermin bestätigen lassen: Fordere die Bestätigung ausdrücklich in deinem Schreiben an.
- Abbuchung kontrollieren: Prüfe nach dem Endtermin, ob keine Beiträge mehr eingezogen werden.
Rechtlich endet mit der wirksamen Kündigung der Todesfallschutz. Es erfolgt keine Auszahlung eines Sparanteils, weil deine Beiträge den Risikoschutz während der Laufzeit finanziert haben. Versende das Schreiben per Einschreiben und lege die Bestätigung zu deiner Police. So behältst du den Überblick, ab wann deine Angehörigen nicht mehr über diesen Vertrag abgesichert sind.
4. Kündigung einer verpfändeten oder abgetretenen Lebensversicherung
Bei einer verpfändeten oder abgetretenen Lebensversicherung reicht ein einseitiges Kündigungsschreiben an den Versicherer nicht aus. Die Police dient dann als Sicherheit für einen Kredit, häufig zugunsten einer Bank. Ohne Zustimmung des Sicherungsnehmers kann die Kündigung unwirksam bleiben oder Probleme mit deinem Kreditvertrag auslösen.
Ein Kreditnehmer löst sein Darlehen vollständig ab und möchte danach die Police beenden. Er fordert zuerst bei der Bank eine schriftliche Freigabeerklärung an und kündigt erst, wenn diese vorliegt. Ein Unternehmer geht genauso vor, bevor er eine betrieblich eingesetzte Police beendet. Diese Reihenfolge schützt dich vor dem Fehler, eine noch benötigte Kreditsicherheit zu gefährden.
Textbaustein in zwei Schritten
An die Bank schreibst du: Für mein Darlehen mit der Nummer [Nummer] wurde meine Lebensversicherung mit der Vertragsnummer [Nummer] als Sicherheit verpfändet beziehungsweise abgetreten. Ich bitte um schriftliche Freigabe der Sicherheit und um Mitteilung, welche Voraussetzungen dafür noch erfüllt werden müssen.
Nach der Freigabe schreibst du an den Versicherer. Verweise auf die beigefügte Freigabeerklärung, kündige zum gewünschten beziehungsweise nächstmöglichen Zeitpunkt und bitte um Abrechnung des Rückkaufswerts. Lege keine Originale bei, wenn Kopien genügen, und vermerke alle Anlagen im Schreiben.
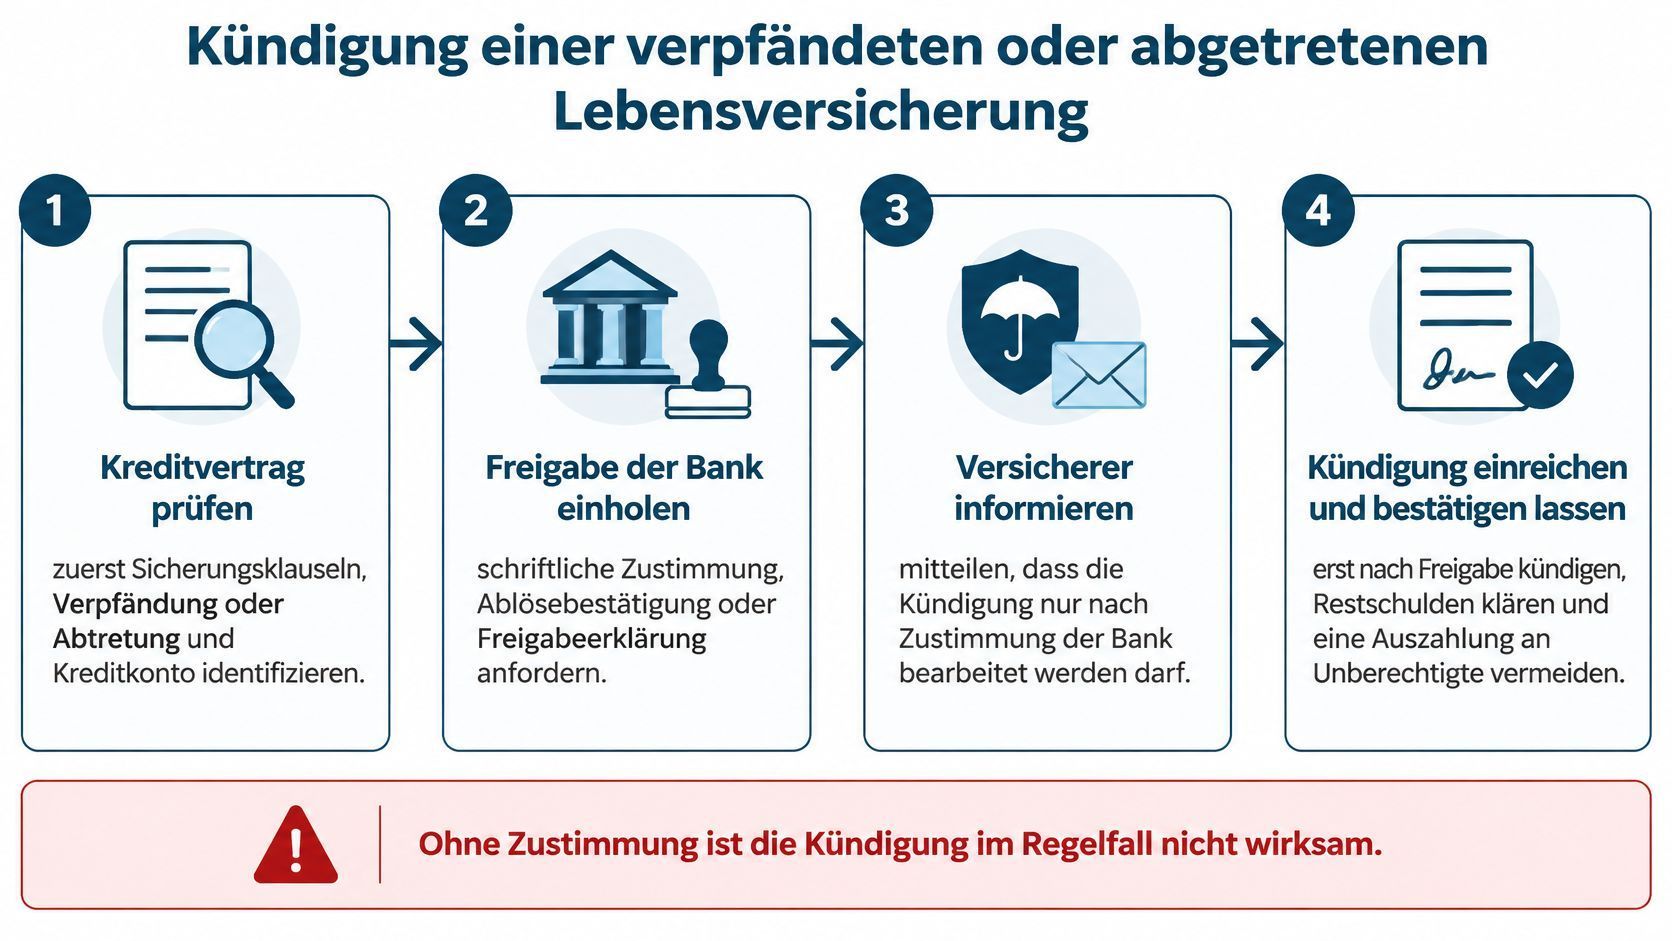
Versand-Check
- Kreditvertrag lesen: Suche nach Sicherungs, Abtretungs und Verpfändungsklauseln.
- Freigabe zuerst einholen: Warte die schriftliche Zustimmung der Bank ab.
- Beide Schreiben nachweisen: Versende an Bank und Versicherer jeweils per Einschreiben.
- Auszahlungsweg klären: Prüfe, ob noch ein Anspruch der Bank auf den Rückkaufswert besteht.
Rechtlich bleibt die Sicherheit bestehen, bis der Sicherungsnehmer sie freigibt oder der Sicherungszweck entfällt. Dokumentiere Telefonate mit Datum und Ansprechperson. Eine saubere Aktenlage verhindert Streit darüber, wem die Auszahlung zusteht.
5. Kündigung durch Bevollmächtigte, Betreuer oder Erben
Manche Kündigungen schreibt nicht die versicherte Person selbst. Eine Tochter kümmert sich um ihren Vater, der in ein Pflegeheim wechselt und seine Verträge nicht mehr selbst verwalten kann. Sie nutzt seine Vorsorgevollmacht, fragt den aktuellen Vertragsstand an und prüft, ob das Geld für Pflegekosten gebraucht wird oder der Vertrag besser bestehen bleibt.
Anders liegt der Fall nach einem Todesfall. Dann geht es bei einer Lebensversicherung häufig nicht um eine Kündigung, sondern um die Meldung des Leistungsfalls. Erben oder Bezugsberechtigte reichen die vom Versicherer geforderten Nachweise ein und beantragen die Auszahlung der vereinbarten Leistung. Verwechsle diese beiden Wege nicht, weil sonst Ansprüche falsch bearbeitet werden können.
Textbaustein mit Vertretungsnachweis
Bevollmächtigten-Formulierung: In Vertretung für [Name des Versicherungsnehmers] kündige ich auf Grundlage der beigefügten Vorsorgevollmacht die Lebensversicherung mit der Vertragsnummer [Nummer] zum nächstmöglichen Zeitpunkt. Bitte senden Sie Bestätigung und Abrechnung an meine Anschrift und teilen Sie mit, falls weitere Nachweise erforderlich sind.
Als Nachweis kommen je nach Rolle Vorsorgevollmacht, Betreuerausweis oder Erbschein in Betracht. Welche Rolle Elternvollmachten im Vorsorgekontext spielen, erläutert die Vorlage zur Vollmacht für Eltern. Für die grundlegende Organisation solcher Unterlagen stehen Vorsorgevorlagen & Vollmachten mit kostenlosen Vorlagen für wichtige Verfügungen, Vollmachten und weitere Vorsorgedokumente bereit.
Versand-Check
- Berechtigung belegen: Lege Kopien der Vollmacht oder anderer Nachweise vollständig bei.
- Genehmigung prüfen: Kläre bei gesetzlicher Betreuung, ob eine gerichtliche Genehmigung erforderlich ist.
- Nummern zentral ablegen: Notiere Versicherungsnummer und Ansprechpartner an einem auffindbaren Ort.
- Nachweisbar versenden: Nutze Einschreiben und bewahre deine Kopien getrennt von Originalen auf.
Rechtlich darf der Versicherer deine Vertretungsmacht prüfen. Unvollständige Nachweise verzögern die Bearbeitung unnötig. Schreibe deshalb im Brief offen, in welcher Eigenschaft du handelst, und liste alle Anlagen einzeln auf.
6. Kündigung nach Trennung, Scheidung oder bei gemeinsam versicherten Partnern
Nach einer Trennung wirkt die gemeinsame Lebensversicherung oft wie ein weiterer offener Punkt auf einer langen Liste. Trotzdem solltest du nicht spontan allein kündigen. Entscheidend ist, wer Versicherungsnehmer ist, wer versichert wurde und wer ein widerrufliches oder unwiderrufliches Bezugsrecht besitzt.
Ein Ehepaar einigt sich im Scheidungsverfahren schriftlich auf die Kündigung und hält fest, wie der Rückkaufswert aufgeteilt wird. In einem anderen Fall bleibt der Vertrag bestehen, aber das Bezugsrecht wird nach der Trennung geändert, sofern der Vertrag das erlaubt. Beide Wege brauchen klare Absprachen, damit später kein Streit über die Auszahlung entsteht.
Beachte auch den Zeitpunkt. Die BaFin beschreibt zur Kapitallebensversicherung Kündigung und Rückkaufswert, dass eine separate Kündigungsfrist in der Regel nicht einzuhalten ist, die Kündigung bei laufender Beitragszahlung aber meist erst zum Ende der aktuellen Versicherungsperiode wirksam wird und häufig frühestens nach dem ersten Versicherungsjahr. Darum nennst du im Schreiben ausdrücklich den gewünschten Beendigungszeitpunkt und bittest um Bestätigung und Abrechnung.
Textbaustein bei gemeinsamer Entscheidung
Wir kündigen einvernehmlich die Lebensversicherung mit der Vertragsnummer [Nummer] zum nächstmöglichen Zeitpunkt. Der Rückkaufswert soll entsprechend unserer beigefügten schriftlichen Vereinbarung ausgezahlt werden. Bitte bestätigen Sie die Kündigung beiden Vertragsbeteiligten schriftlich und legen Sie eine vollständige Abrechnung bei.
Unterschreiben beide Beteiligten, wenn der Vertrag gemeinsam geführt wird oder eine Zustimmung nötig ist. Lege eure Vereinbarung zur Aufteilung bei und nenne die jeweiligen Bankverbindungen eindeutig.
Versand-Check
- Bezugsrecht prüfen: Kläre, ob eine Zustimmung der bezugsberechtigten Person erforderlich ist.
- Einigung dokumentieren: Halte Aufteilung und Auszahlungsweg schriftlich und unterschrieben fest.
- Folgen besprechen: Lasse Zugewinn und Versorgungsausgleich fachkundig einordnen.
- Streit entschärfen: Nutze bei Uneinigkeit Mediation oder anwaltliche Beratung, bevor du kündigst.
Rechtlich kann eine einseitige Kündigung an fehlender Zustimmung scheitern, besonders bei unwiderruflichem Bezugsrecht. Mit einem gemeinsamen Schreiben, Kopien für beide Seiten und Versand per Einschreiben schaffst du eine nachvollziehbare Grundlage.
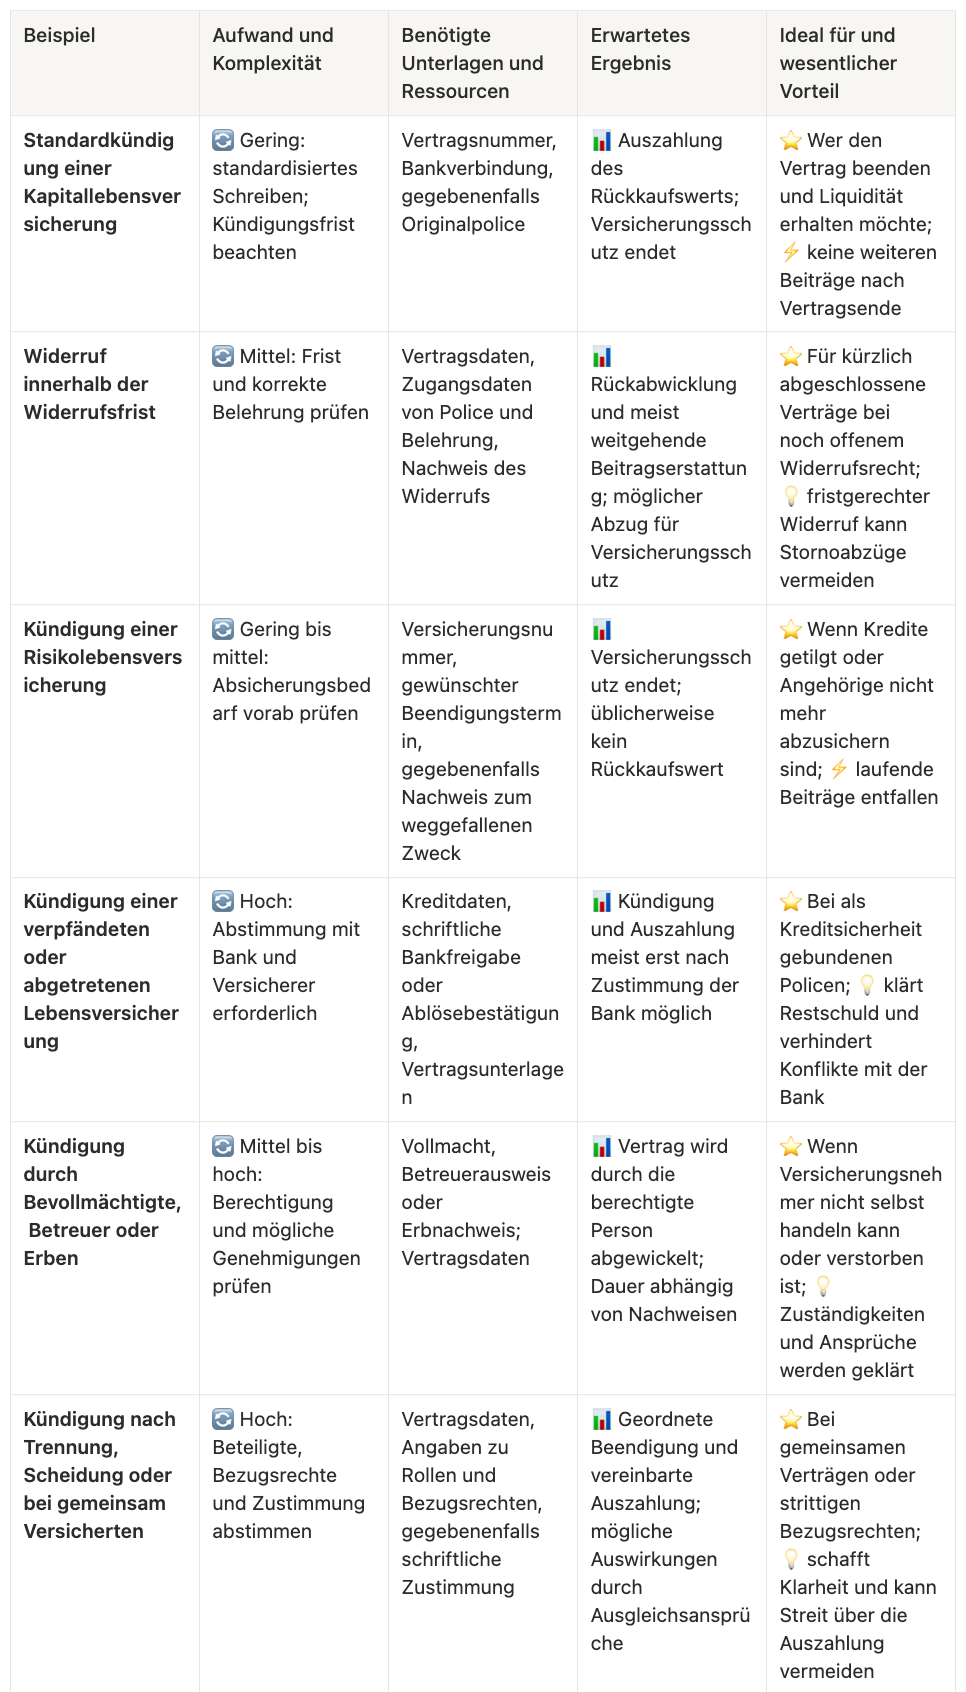
Vergleich von 6 Mustern zur Kündigung einer Lebensversicherung
Dein nächster Schritt sicher kündigen und Vorsorge ordnen
Eine Lebensversicherung zu beenden besteht aus zwei Entscheidungen, nicht nur aus einem Brief. Die erste Entscheidung ist wirtschaftlich. Du prüfst den Rückkaufswert aus deiner aktuellen Standmitteilung, vergleichst ihn mit den eingezahlten Beiträgen und lässt dir Überschussanteile und eine mögliche beitragsfreie Versicherungssumme schriftlich bestätigen. Erst dann weißt du, ob Kündigung, Beitragsfreistellung, Laufzeitverkürzung oder eine Vertragsänderung besser zu deiner Lage passt.
Die zweite Entscheidung ist formal. Du wählst das passende Lebensversicherungen kündigen Muster, trägst Vertragsnummer, gewünschten Beendigungszeitpunkt und Bankverbindung ein und bittest ausdrücklich um schriftliche Bestätigung und Abrechnung. Bei Widerruf, Altverträgen, abgetretenen Policen, Vertretung durch Angehörige oder Trennungen fügst du die jeweiligen Nachweise hinzu. So bleibt dein Schreiben nicht allgemein, sondern passt zu deinem Vertrag.
Versende das unterschriebene Schreiben per Einschreiben mit Rückschein. Lege deine Kopie, den Versandbeleg, die Standmitteilung, die Police und die spätere Bestätigung zusammen ab. Kontrolliere nach dem Endtermin, ob Beiträge gestoppt wurden und ob die Auszahlung mit der Abrechnung übereinstimmt. Bei Abweichungen fragst du schriftlich nach und setzt dem Versicherer eine angemessene Bearbeitungsfrist.
Ordne bei dieser Gelegenheit auch deine übrige Vorsorge. Angehörige finden Verträge schneller, wenn Versicherungsnummern, Vollmachten, Verfügungen und Bestätigungen an einem zentralen Ort liegen. VorsorgePlaner.online bietet dafür einen persönlichen Vorsorge-Account mit digitalem Tresor und der Möglichkeit zur Registrierung im Zentralregister, damit Dokumente im Ernstfall für berechtigte Personen auffindbar sind. Nutze diese Ordnung nicht erst nach der Kündigung, sondern parallel dazu. Dann bleibt deine Entscheidung nachvollziehbar, auch wenn später Angehörige, Bevollmächtigte oder Betreuende deine Unterlagen benötigen.
Nimm dir vor dem Versand einen ruhigen Moment für den letzten Blick auf deinen Text. Stehen Name, Vertragsnummer, Terminwunsch, IBAN, Bitte um Bestätigung und Unterschrift vollständig im Schreiben. Fehlt eines dieser Elemente, ergänze es jetzt. Diese kurze Kontrolle kostet wenig Zeit und schützt dich vor vermeidbaren Rückfragen.
Lege deine Police, die Kündigungsbestätigung, deine Vorsorgevollmacht und weitere Verfügungen zentral und auffindbar ab, damit deine Angehörigen im Ernstfall nicht lange suchen müssen. VorsorgePlaner.online bietet kostenlose Vorlagen, einen digitalen Tresor für deine Dokumente und eine Registrierung, die den berechtigten Zugriff erleichtert. Starte dort deine Vorsorge-Ordnung und verknüpfe die Kündigung deiner Lebensversicherung mit einer klaren Ablage für alle wichtigen Unterlagen.
Diese Seite mit Familie / Freund:innen teilen:


Ausgezeichnet durch das BSZF (Bescheinigungsstelle Forschungszulage) im Auftrag des Bundesministeriums für Forschung, Technologie und Raumfahrt

VorsorgePlaner
B2B Softwarelösung
Copyright © VorsorgePlaner 2026
for more respect and fairness