VorsorgePlaner / Vorsorge Blog / Pflege finanzieren / Familien-PKV
Private Krankenversicherung für Familien: Der Leitfaden 2026
Kurz vor der Geburt des ersten Kindes wirkt die Entscheidung oft überschaubar: Ein Elternteil vergleicht den eigenen Monatsbeitrag, sieht einen attraktiven PKV-Tarif und rechnet mit besseren Leistungen. Komplex wird es, sobald der zweite Erwachsene, Kinder, Elternzeit und der Arbeitgeberzuschuss in dieselbe Kalkulation gehören.
Bei der privaten Krankenversicherung für Familien zählt deshalb nicht der Einzelbeitrag, sondern die langfristige Belastung des gesamten Haushalts. Ein Tarif kann für eine alleinstehende Person passend sein und für eine Familie mit nur einem Einkommen trotzdem finanziell unpraktisch werden.
Die familiale Entscheidung zwischen PKV und GKV
Ein Paar sitzt am Küchentisch. Das erste Kind ist unterwegs, das Einkommen eines Elternteils liegt über der relevanten Zugangsvoraussetzung für die private Krankenversicherung, und der Versicherungsvermittler stellt einen leistungsstarken Tarif vor. Der Beitrag des Hauptverdieners sieht zunächst tragbar aus. Offen bleibt jedoch, wer später die Beiträge für das Kind und den möglicherweise nicht erwerbstätigen Partner übernimmt.
Genau an diesem Punkt entstehen die meisten Fehlentscheidungen. Familien planen häufig mit dem heutigen Einkommen und dem heutigen Beitrag, obwohl sich die Haushaltsrechnung durch Elternzeit, Teilzeit, weitere Kinder oder den Wegfall eines Arbeitgeberzuschusses verändert. Die Frage lautet daher nicht nur, welcher Tarif aktuell günstiger ist. Sie lautet:
Welche Absicherung bleibt auch in unterschiedlichen Familienphasen finanzierbar?
Die Rechnung beginnt beim Haushalt
In der GKV kann eine beitragsfreie Familienversicherung für Ehepartner und Kinder unter bestimmten Voraussetzungen eine erhebliche finanzielle Entlastung schaffen. In der PKV existiert diese automatische Mitversicherung nicht. Jedes Familienmitglied benötigt einen eigenen Vertrag und einen eigenen Beitrag.
Das ist besonders wichtig für Alleinverdienerhaushalte. Verdient nur ein Elternteil, muss der Haushalt nicht nur dessen Versicherung, sondern gegebenenfalls auch die Verträge des Partners und der Kinder tragen. Bei zwei Einkommen kann die Rechnung anders aussehen, weil beide Erwachsenen zur Finanzierung beitragen und der Arbeitgeberzuschuss eine Rolle spielt.
Wer die Zugangsvoraussetzungen, Sonderfälle bei Arbeitnehmern und die Auswirkungen verschiedener Beschäftigungsformen prüfen möchte, findet eine ergänzende Übersicht zu Beiträgen und Sonderfällen erklärt. Sie ersetzt keine individuelle Prüfung, hilft aber dabei, die Ausgangslage vor einem Wechsel sauber zu sortieren.
Keine Entscheidung unter Zeitdruck
Die PKV kann für bestimmte Familienkonstellationen attraktive Leistungen und eine individuell wählbare Absicherung bieten. Sie ist aber kein allgemeines Sparmodell für Haushalte mit Kindern. Entscheidend sind die Zahl der zu versichernden Personen, die Einkommensverteilung, das Alter der Kinder und die Fähigkeit, Beiträge auch in späteren Lebensphasen zu tragen.
Eine belastbare Entscheidung entsteht erst, wenn mindestens drei Szenarien gerechnet werden: die Zeit vor den Kindern, die Familienphase mit Betreuung und die spätere Phase mit Ausbildung, Teilzeit oder Ruhestand. Der Beitrag des Hauptverdieners ist nur ein Baustein dieser Rechnung.
Systemunterschiede und Solidarprinzip versus Individualprinzip
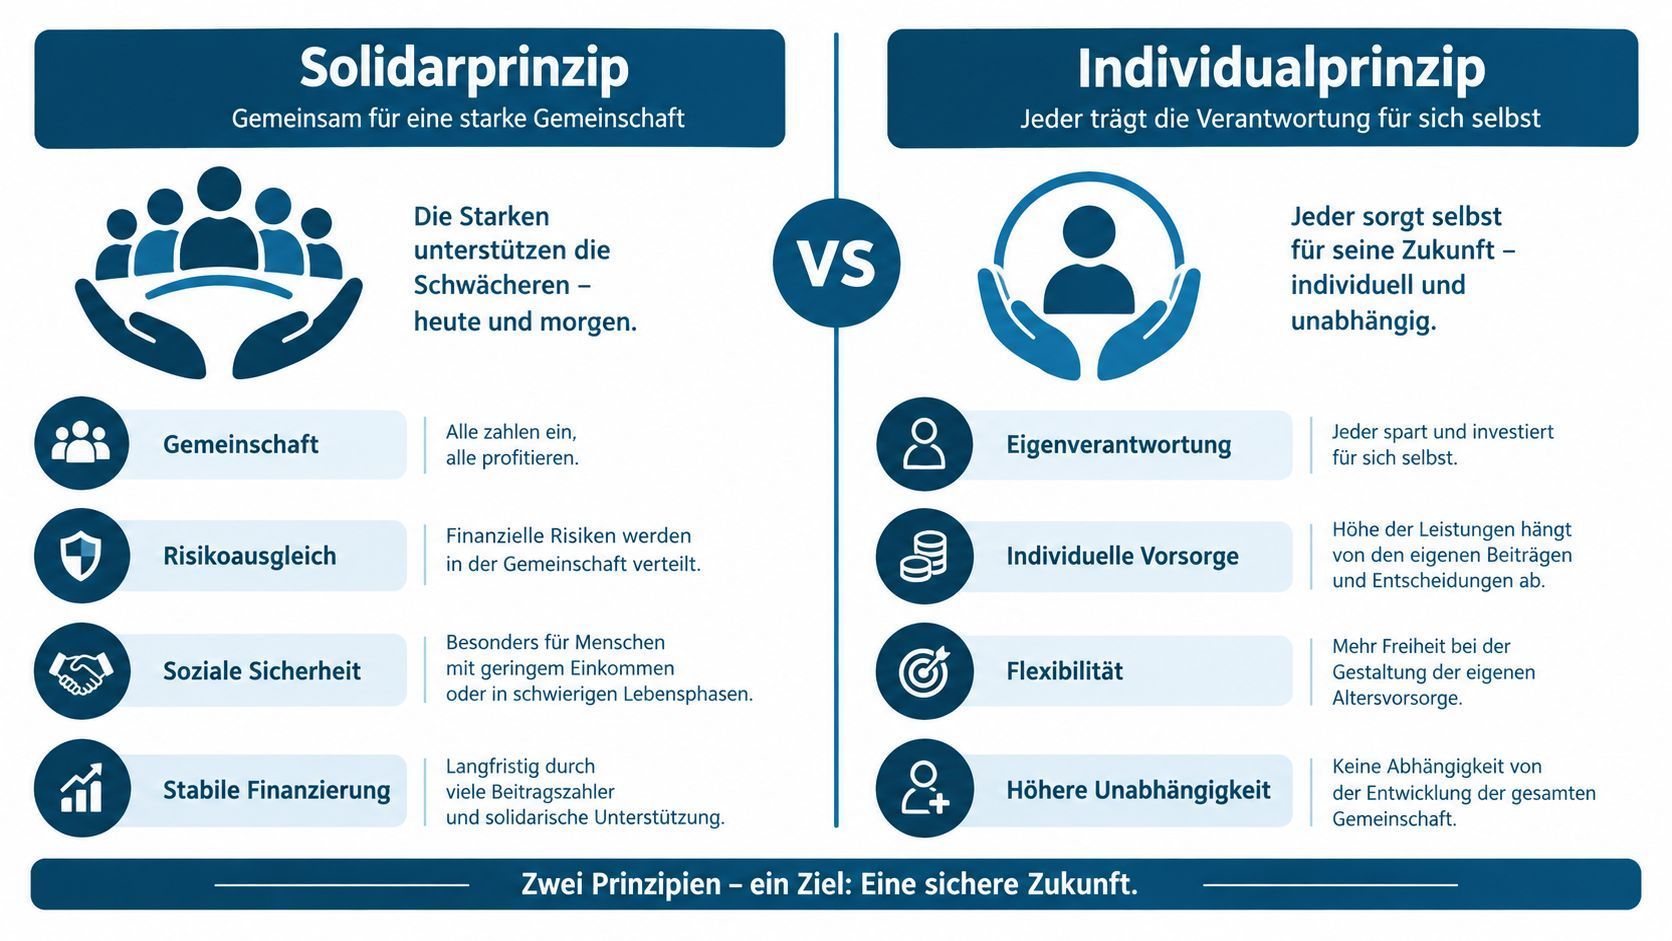
GKV und PKV folgen unterschiedlichen Finanzierungslogiken.
Die gesetzliche Krankenversicherung orientiert sich am Solidarprinzip: Beiträge richten sich vor allem nach dem Einkommen, während der Leistungsanspruch nicht direkt von der individuellen Beitragshöhe abhängt. Familien werden dabei als Haushalt mitgedacht, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Die private Krankenversicherung folgt dem Individualprinzip. Jede versicherte Person erhält einen eigenen Vertrag. Eintrittsalter, Gesundheitszustand bei Vertragsschluss, Tarif und Leistungsumfang bestimmen die Prämie. Für Familien zählt deshalb nicht der Beitrag eines einzelnen Erwachsenen, sondern die Summe aller benötigten Absicherungen.
Zum Jahresende 2024 waren rund 8,7 Millionen Menschen voll privat krankenversichert. Die GKV zählte im selben Zeitraum rund 74,3 Millionen Versicherte, darunter etwa 16,1 Millionen beitragsfrei mitversicherte Familienangehörige. Das entsprach ungefähr 22 Prozent aller GKV-Versicherten. Die vdek-Basisdaten 2024 zeigen damit die Größenordnung, in der beitragsfreie Familienabsicherung im gesetzlichen System vorkommt.
Was Familien vor dem Vergleich prüfen sollten
Die Familienversicherung ist an Bedingungen gebunden. Prüfen Sie vor einer Entscheidung mindestens:
- den Versicherungsstatus beider Eltern,
- die regelmäßigen Einkommen beider Eltern,
- die jeweils geltenden Grenzen für die kostenlose Mitversicherung,
- das Alter und den Versicherungsstatus der Kinder,
- mögliche Änderungen durch Elternzeit, Teilzeit oder einen Arbeitgeberwechsel.
Diese Prüfung verhindert, dass eine beitragsfreie Absicherung als selbstverständlich eingeplant wird. Besonders aufmerksam müssen Familien sein, wenn ein Elternteil privat versichert ist, über der Versicherungspflichtgrenze verdient und zugleich das höhere Einkommen erzielt. Dann kann die kostenlose Mitversicherung der Kinder entfallen.
Einzelverträge verändern die Haushaltsrechnung
In der PKV werden Erwachsene, Kinder und nicht erwerbstätige Partner separat kalkuliert. Das ermöglicht einen passgenauen Leistungsumfang, verlagert die Verantwortung für die Familienplanung aber stärker auf den Haushalt. Bei einem Einkommen müssen sämtliche Verträge aus einer Haupteinnahme getragen werden. Bei zwei Einkommen verändert sich die Belastung, und der Arbeitgeberzuschuss kann einen Teil des Beitrags auffangen. Er ersetzt jedoch keine Rechnung für die gesamte Familie.
Verglichen werden sollten daher die Netto-Gesamtkosten der Familie, einschließlich Selbstbehalten, Arbeitgeberzuschuss und absehbarer Veränderungen des Einkommens. Ein fairer Systemvergleich stellt dieselben Personen und dieselbe Lebensphase gegenüber.
Kostenfalle oder Entlastung für Familien
Ein Einverdienerhaushalt mit zwei Kindern rechnet anders als ein Haushalt mit zwei Einkommen. In der PKV zählt nicht, dass ein Kind oft günstiger versichert werden kann. Jede versicherte Person erhält einen eigenen Vertrag. Der Beitrag für ein weiteres Kind kommt daher zusätzlich hinzu, auch wenn der Kinderbeitrag niedriger ausfällt als der eines Erwachsenen.
Für Erwachsene ohne Beihilfeanspruch nennt eine Branchenauswertung für 2024 einen durchschnittlichen monatlichen Beitrag von 559 Euro. Der Wert beschreibt weder einen Familientarif noch ein verbindliches Angebot. Er zeigt, weshalb Familien mehrere alters- und tarifabhängige Beiträge getrennt kalkulieren müssen. Die Einordnung steht in den Informationen zur privaten Krankenversicherung.
Als weitere Größenordnung gelten mindestens etwa 600 Euro monatlich je erwachsener Person und rund 150 Euro je Kind. Eintrittsalter, Gesundheitszustand, Leistungsumfang, Selbstbehalt und Tarif beeinflussen die tatsächliche Prämie. Eine Familie mit zwei Erwachsenen und zwei Kindern käme in dieser vereinfachten Rechnung auf 1.500 Euro Monatsbeitrag. Der Ratgeber zur privaten Krankenversicherung für Familien erläutert, warum solche Mehrpersonenrechnungen aussagekräftiger sind als der Blick auf den Beitrag des Hauptverdieners.
Der Arbeitgeberzuschuss ist kein Familienbudget
Der Arbeitgeberzuschuss kann die Haushaltsbelastung eines angestellten Elternteils begrenzen. Für 2026 beträgt der maximale Zuschuss für den privat versicherten Arbeitnehmer und gegebenenfalls dessen Kinder insgesamt 508,59 Euro monatlich. Er muss auf die anspruchsberechtigten Verträge verteilt werden und steht nicht automatisch für jedes Familienmitglied zusätzlich zur Verfügung. Die Einordnung ist in den Informationen zur PKV für Kinder und Familien dokumentiert.
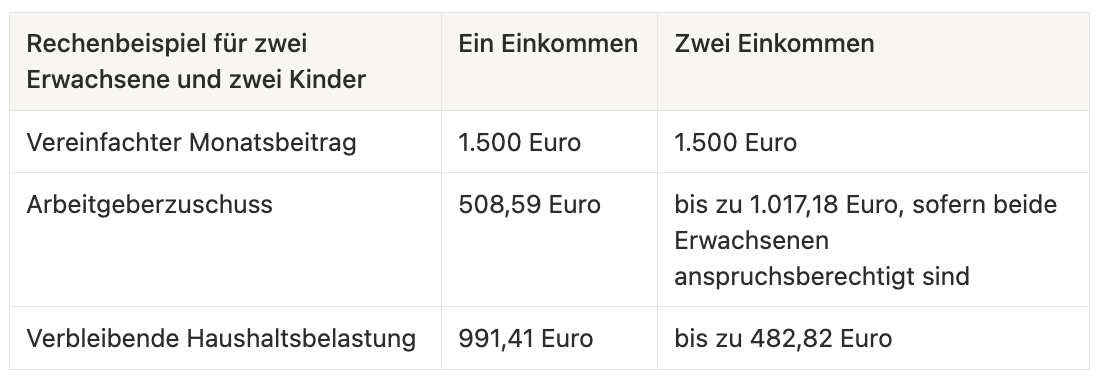
Die Tabelle ist eine Rechenhilfe, kein Angebot. Beim Einverdienerhaushalt müssen die verbleibenden Beiträge aus einem Einkommen finanziert werden. Bei zwei Einkommen kann sich die Belastung deutlich verteilen, sofern beide Eltern angestellt und zuschussberechtigt sind. Der Zuschuss wird nicht einfach als pauschale Hälfte des gesamten Familienbeitrags ausgezahlt. Selbstständige und Freiberufler erhalten ihn nicht.
Die richtige Rechnung
Planen Sie mindestens zwei Erwachsene und die gewünschte Kinderzahl ein. Berücksichtigen Sie auch Elternzeit, Teilzeit, Selbstständigkeit, Krankentagegeld, Selbstbehalt und einen möglichen Wegfall des Zuschusses. Erst dieser Vergleich zeigt, ob ein günstiger Einstiegstarif auch bei einem zeitweise ausfallenden Einkommen tragbar bleibt. Entscheidend ist die Netto-Gesamtkosten der Familie, nicht der niedrigste Einzelbeitrag.
Leistungsumfang im Vergleich
Beim Leistungsumfang liegt der Unterschied weniger in einem einfachen „besser“ oder „schlechter“, sondern in der Art, wie Schutz entsteht. Die GKV bietet einen gesetzlich geprägten Leistungskatalog und eine solidarische Finanzierung. Die PKV baut den Schutz über den gewählten Tarif auf. Der Versicherte entscheidet damit stärker selbst, welche Leistungen abgesichert werden und welchen Selbstbehalt der Vertrag vorsieht.
Diese Freiheit kann ein Vorteil sein. Ein Tarif kann etwa besondere Regelungen für Zahnersatz, Sehhilfen, stationäre Behandlung oder die freie Wahl bestimmter Leistungserbringer enthalten. Solche Leistungen gelten aber nur, wenn sie im Vertrag klar vereinbart sind. Ein niedriger Beitrag kann deshalb durch Einschränkungen erkauft werden, die erst bei einer konkreten Behandlung auffallen.
Was die PKV leisten kann
Ein leistungsstarker PKV-Tarif kann Familien mehr Auswahl bei Ärztinnen, Ärzten, Krankenhäusern und Zusatzleistungen eröffnen. Je nach Vereinbarung können höhere Erstattungen für Zahnbehandlungen, eine stationäre Unterbringung oder die Behandlung durch Spezialisten vorgesehen sein. Für Kinder können außerdem Leistungen bei kieferorthopädischen Behandlungen oder eine Begleitung im Krankenhaus relevant sein.
Der Vorteil entsteht jedoch nicht durch das Etikett „privat“, sondern durch die konkrete Bedingungsqualität. Erstattungsgrenzen, Wartezeiten, Ausschlüsse, Gebührenordnungen und Selbstbehalte müssen geprüft werden. Ein Tarif, der bei einer wichtigen Familienleistung nur eingeschränkt zahlt, kann trotz guter Werbung unpassend sein.
Wo die GKV Sicherheit bietet
Die GKV nimmt Familien einen Teil der individuellen Tarifentscheidung ab. Der gesetzliche Rahmen schafft eine gemeinsame Basis, und die beitragsfreie Familienversicherung kann bei passenden Voraussetzungen die Haushaltskosten reduzieren. Dafür bestehen weniger Möglichkeiten, den Schutz jeder einzelnen Person nach eigenen Wünschen zusammenzustellen.
Die PKV bringt außerdem Verwaltungsaufwand mit sich. Rechnungen werden häufig zunächst selbst bezahlt und anschließend eingereicht. Bei mehreren Kindern kann das durch viele Arztbesuche und Belege organisatorisch anspruchsvoll werden. Eine Entscheidungshilfe zu Gesundheit und Pflege bietet der Vorsorge-Blog zu Gesundheit und Pflege.
Tarifprüfung statt Leistungsversprechen
Eine Familienprüfung sollte konkrete Fragen beantworten:
- Zahn und Kieferorthopädie: Welche Erstattung gilt für Kinder, und welche Begrenzungen greifen?
- Krankenhaus: Sind Ein- oder Zweibettzimmer und bestimmte Wahlleistungen tatsächlich versichert?
- Elternzeit: Gibt es Regelungen für Beitragsstundung oder eine zeitweise Entlastung?
- Krankes Kind: Welche Absicherung besteht, wenn ein Elternteil wegen der Betreuung nicht arbeiten kann?
- Selbstbehalt: Wie hoch ist die tatsächliche Eigenbelastung bei mehreren Familienmitgliedern?
Wann lohnt sich die private Krankenversicherung für Familien
Eine PKV kann zu einer Familie passen, wenn Einkommen, Familiengröße und gewünschter Leistungsumfang dauerhaft zusammenpassen. Besonders überschaubar bleibt die Kalkulation häufig bei zwei Einkommen und einer klaren finanziellen Reserve für mehrere Einzelverträge. Das bedeutet nicht, dass jede Doppelverdienerfamilie automatisch profitieren wird. Auch dort müssen die individuellen Beiträge und die langfristige Entwicklung geprüft werden.
Anders sieht die Lage bei einem Einkommen aus. Wenn ein Elternteil dauerhaft allein verdient, trägt dieses Einkommen möglicherweise die Verträge aller Familienmitglieder. Die fehlende beitragsfreie Familienversicherung wiegt dann stärker als ein anfänglich niedriger Beitrag des Hauptversicherten.
Vier Fragen für die Einordnung
Wie viele Personen müssen versichert werden? Ein Paar ohne Kinder hat eine andere Kostenstruktur als ein Haushalt mit mehreren Kindern. Die Planung sollte nicht nur die aktuelle, sondern auch die gewünschte Familiengröße berücksichtigen.
Wie stabil ist das Einkommensmodell? Elternzeit, Teilzeit, berufliche Unterbrechungen und der Wechsel in die Selbstständigkeit können den Nettoaufwand verändern. Fällt der Arbeitgeberzuschuss weg, muss die Familie die Beiträge vollständig neu bewerten.
Welcher Leistungsumfang ist wirklich notwendig? Wer bestimmte stationäre, zahnmedizinische oder ambulante Leistungen wünscht, sollte diese im Bedingungswerk prüfen. Ein höherer Schutz kann sinnvoll sein, ist aber für jedes Familienmitglied separat zu finanzieren.
Wie sieht die Belastung im Alter aus? Die Entscheidung darf nicht bei der heutigen Prämie enden. Rückstellungen, Beitragsentlastung, Selbstbehalt und die Möglichkeiten eines Tarifwechsels gehören in die Beratung.
Die passende Familienversicherung ist nicht die mit dem niedrigsten Einstiegspreis, sondern die, deren Gesamtbelastung auch bei veränderten Einkommen tragfähig bleibt.
Für Alleinerziehende, Einverdienerhaushalte und Familien mit mehreren Kindern sollte die GKV besonders sorgfältig als Vergleichsmodell berechnet werden. Für zwei gut verdienende Erwachsene kann die PKV interessant sein, wenn beide die Vertragsbedingungen verstehen und die Beiträge langfristig einplanen. Eine pauschale Empfehlung ersetzt diese Haushaltsrechnung nicht.
Der Weg zur passenden Versicherung und praktische Schritte
Ein Wechsel sollte nicht mit der Unterschrift unter den erstbesten Antrag beginnen. Die Reihenfolge entscheidet darüber, ob Gesundheitsangaben vollständig sind, der alte Versicherungsschutz nahtlos weiterläuft und die Familie die Vertragsfolgen versteht.
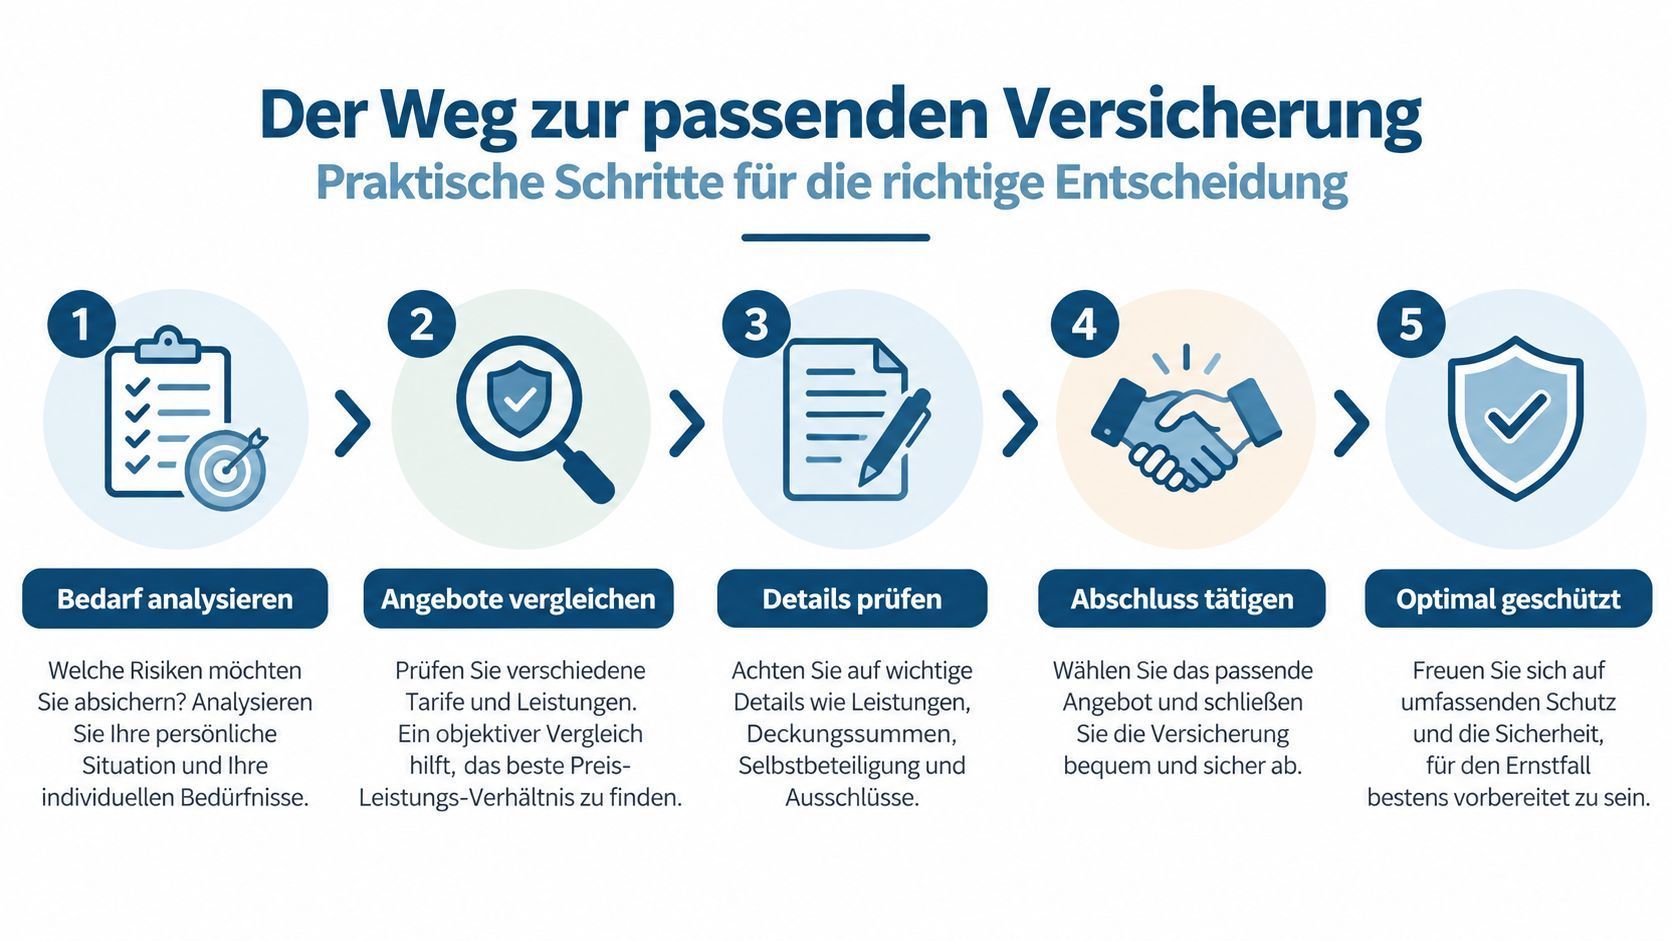
Die fünf Arbeitsschritte
- Ausgangslage klären: Beschäftigungsstatus, Einkommen, Versicherungsfähigkeit und Familienplanung gehören auf eine gemeinsame Übersicht. Der Vergleich sollte die gesamte Familie und nicht nur den Arbeitnehmer abbilden.
- Gesundheitsangaben sorgfältig vorbereiten: Versicherer prüfen die Gesundheitshistorie nach ihren Antragsregeln. Unvollständige oder ungenaue Angaben können später zu Problemen führen. Unterlagen aus Arztpraxen und Vorversicherungszeiten sollten deshalb vor dem Antrag geordnet werden.
- Tarifbedingungen lesen: Selbstbehalt, Erstattungsgrenzen, stationäre Leistungen, Krankentagegeld, Kindernachversicherung und Beitragsentlastung im Alter müssen schriftlich nachvollziehbar sein. Ein niedriger Beitrag ist kein Ersatz für klare Bedingungen.
- Familienrechnung aufstellen: Zwei Erwachsene, Kinder, Arbeitgeberzuschuss, Elternzeit und mögliche Einkommensänderungen werden als Nettohaushaltsbelastung gerechnet. Für jedes Szenario sollte sichtbar sein, wer welchen Beitrag trägt.
- Wechsel formal absichern: Die bestehende Versicherung darf erst beendet werden, wenn die neue Absicherung verbindlich feststeht und die Kündigungs- oder Nachweisregeln erfüllt sind. Eine unabhängige Prüfung der Unterlagen kann vor Fehlern schützen.
Bei Fragen zur persönlichen Vorsorge und beim Ausfüllen wichtiger Dokumente kann die Vorsorgeberatung & Ausfüllhilfe eine unterstützende Rolle einnehmen. Für die Versicherungsentscheidung selbst ist außerdem ein strukturierter Vorsorge-Check sinnvoll, damit familiäre Risiken und bestehende Regelungen nicht getrennt voneinander betrachtet werden.
Häufige Irrtümer rund um die Familien-PKV
Irrtum eins: Kinder sind in der PKV automatisch mitversichert. Für jedes Kind ist ein eigener Antrag nötig. Prüfen Sie deshalb früh, ob Nachversicherung ohne erneute Gesundheitsprüfung möglich ist und welche Fristen dafür gelten. Das verhindert Lücken nach der Geburt.
Irrtum zwei: Der Arbeitgeber übernimmt die Hälfte aller Familienbeiträge. Der Zuschuss bezieht sich nicht automatisch auf jeden Vertrag der Familie. Entscheidend ist, welche Beiträge zuschussfähig sind und wie der Arbeitgeber die Nachweise verlangt. Gehaltsabrechnungen und Versicherungsbescheinigungen sollten deshalb zusammenpassen.
Irrtum drei: Ein späterer Wechsel zurück in die GKV ist jederzeit möglich. Die Rückkehr hängt von gesetzlichen Voraussetzungen ab und kann im höheren Alter besonders schwer werden. Nach der BaFin-Auswertung zur Beitragsstabilität der PKV wird bis zum Alter von 60 Jahren ein Beitragszuschlag von 10 Prozent erhoben. Ab dem 65. Lebensjahr können Rückstellungen zur Begrenzung von Beitragsanpassungen eingesetzt werden. Wer die PKV wählt, sollte daher die spätere Erwerbs- und Familienplanung mitprüfen.
Irrtum vier: Alle Kinder erhalten automatisch denselben passenden Schutz. Alter, Gesundheitsgeschichte und gewünschte Leistungen können unterschiedliche Lösungen erfordern. Vergleichen Sie je Kind Selbstbehalt, Erstattungsgrenzen und Nachversicherung, statt nur den Monatsbeitrag zu betrachten.
Irrtum fünf: Ein günstiger Startbeitrag bleibt dauerhaft günstig. Tarifänderungen und neue Lebensphasen können die Rechnung verändern. Lassen Sie deshalb Elternzeit, Teilzeit, weitere Kinder und sinkende Zuschüsse regelmäßig neu durchrechnen.
Fazit und Ausblick auf die langfristige Vorsorge
Die private Krankenversicherung für Familien ist keine einfache Multiplikation des Erwachsenenbeitrags. Sie ist eine Haushaltsentscheidung, bei der jedes Familienmitglied, jede Einkommensquelle und jede geplante Lebensphase berücksichtigt werden muss. Der zentrale Unterschied zur GKV bleibt die fehlende beitragsfreie Familienversicherung in der PKV.
Für zwei Einkommen kann die individuelle Absicherung finanziell tragfähig sein, wenn Leistungen, Beiträge und Rücklagen zusammenpassen. Bei einem Einkommen, mehreren Kindern oder unsicherer Erwerbsplanung verdient die GKV als Vergleichsmodell besondere Aufmerksamkeit. Der Arbeitgeberzuschuss kann entlasten, ist aber begrenzt und ersetzt keine vollständige Familienrechnung.
Auch die langfristige Vorsorge darf nicht bei der Krankenversicherung enden. Eine Familie sollte festlegen, wer im Notfall handeln darf, welche medizinischen Wünsche gelten und wo wichtige Dokumente auffindbar sind. Eine kostenlose Vorlage für eine Patientenverfügung kann dabei ein erster praktischer Schritt sein.
Für die digitale Organisation kann VorsorgePlaner Plus einen Digitalen Tresor, Notfall-Abruf und persönliche Unterstützung für die vollständige Vorsorge verbinden. Entscheidend bleibt, dass Dokumente aktuell sind, Angehörige den vorgesehenen Zugriff kennen und die Regelungen zur familiären Situation passen.
Wer die Krankenversicherungsentscheidung mit der übrigen Familienvorsorge verbinden möchte, findet bei VorsorgePlaner.online Vorlagen, einen geführten Planungsprozess und Unterstützung bei wichtigen Vorsorgedokumenten. Der nächste sinnvolle Schritt ist, die Familienrechnung zu erstellen und anschließend die zentralen Vollmachten und Verfügungen strukturiert abzulegen.
Diese Seite mit Familie / Freund:innen teilen:


Ausgezeichnet durch das BSZF (Bescheinigungsstelle Forschungszulage) im Auftrag des Bundesministeriums für Forschung, Technologie und Raumfahrt

VorsorgePlaner
B2B Softwarelösung
Copyright © VorsorgePlaner 2026
for more respect and fairness